 שוק הנדל״ן ביום שאחרי הבחירות / קרדיט: אילוסטרציה – AI
מוטי קפלן, כתב הנדל"ן של FUNDER 26/10/2026
גם אחרי סגירת הקלפיות משבר הדיור יישאר -טיפול במשבר שממתין לממשלה הבאה
נזקי המלחמה מחייבים שיקום בהיקפים עצומים, משפחות עדיין מתמודדות עם השלכות הפגיעה בבתיהן, כ־86 אלף דירות חדשות אינן מכורות, וענף הבנייה נאבק במחסור בכוח אדם ובעלויות מימון כבדות. הבחירות לכנסת ה־26 יסתיימו בתוך שעות, אבל הממשלה שתקום תידרש להתמודד עם משימות שהוזנחו או התעכבו במשך שנים. מה מלמדות חמש מערכות הבחירות הקודמות, מדוע עודף הדירות הנוכחי עלול להפוך למחסור עתידי, והאם דווקא משבר השיקום יכול להפוך להזדמנות לצמיחה מחודשת?
חמש מערכות בחירות, זינוק במחירים ואחריו בלימה
מה מלמד ניסיון העבר? בין אפריל 2019 לנובמבר 2022 התקיימו בישראל חמש מערכות בחירות, אך השינויים הפוליטיים לא לוו בבלימת העלייה במחירי הדירות. על פי דוח מבקר המדינה ממאי 2023, בין ינואר 2019 ליולי 2022 זינק מדד מחירי הדירות בכ־37%. בשנת 2022 לבדה עלו מחירי הדירות ב־17.1%, ואילו מחירי הדירות החדשות עלו ב־20.6%, לפי מרכז המחקר והמידע של הכנסת. עם זאת, אין להסיק שהבחירות עצמן גרמו להתייקרות, שכן השוק הושפע מהריבית הנמוכה, מהביקושים ומהיצע הדירות. המפנה הגיע עם העלאות הריבית של בנק ישראל, שהחלו באפריל 2022 והביאו להתייקרות משמעותית של המשכנתאות. בשנת 2023 נרשמה האטה בעסקאות, ובמחצית השנייה של השנה הפך קצב השינוי השנתי במחירי הדירות לשלילי והגיע למינוס 1.3%. זאת לאחר שבספטמבר 2022 הגיע קצב ההתייקרות השנתי לשיא של כ־20%. הנתונים ממחישים כי השפעת הריבית ותנאי המימון על השוק עשויה להיות מהירה ומשמעותית יותר מהשפעתם של חילופי ממשלות. מנגד, הממשלה משפיעה על השוק באמצעות תכנון, שיווק קרקעות, מיסוי, פיתוח תשתיות ותוכניות סיוע לרוכשים. אלא שהחלטות בתחומים אלה מתורגמות לדירות מוכנות לאכלוס רק לאחר שנים, ולעיתים בתקופת כהונתה של ממשלה אחרת. לכן אין בסיס לקביעה כי מערכת בחירות כשלעצמה מביאה לעליית מחירים או לירידתם. הלקח המרכזי לממשלה הבאה הוא שהשפעה ארוכת טווח על שוק הנדל"ן מחייבת מדיניות רציפה, הרחבת ההיצע ויכולת ביצוע, ולא רק הבטחות ערב הבחירות.
בין המספרים למציאות
מעבר לוויכוח הפוליטי על זהות הממשלה הבאה, מסתתרת שאלה כלכלית חשובה הרבה יותר: האם מדינת ישראל מסוגלת להתמודד במקביל עם אתגרי הדיור שהצטברו בשנים האחרונות? ענף הנדל"ן ניצב בפני סתירה יוצאת דופן, שבה מצד אחד קיים מלאי גדול של דירות הממתינות לרוכשים, ומצד שני נדרשות השקעות עצומות בבנייה, במיגון ובשיקום. המשמעות היא שלא די בהזרמת תקציבים או בהכרזה על תוכניות חדשות. נדרשת יכולת ביצוע שתאפשר לתרגם משאבים לתוצאות בשטח. החלטות שיתקבלו בחודשים הקרובים עשויות להשפיע על היצע הדירות, על מחירי הדיור ועל קצב ההתחדשות העירונית במשך שנים. גם סדרי העדיפויות שייקבעו בתקציב המדינה ישפיעו על היכולת להתמודד עם האתגרים.
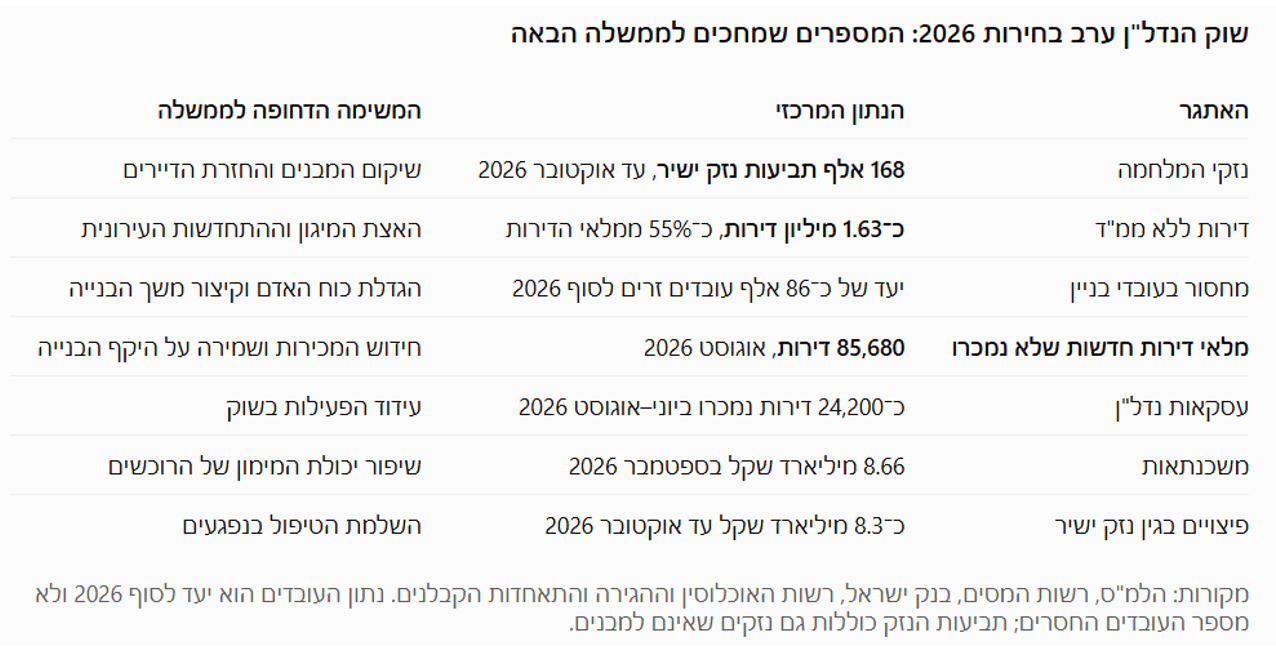
הצפון הדרום מחכים - השיקום חייב לכלול גם תעסוקה, תחבורה וביטחון
שיקום היישובים שנפגעו במלחמה אינו יכול להסתכם בתיקון מבנים ובהחזרת התשתיות למצבן הקודם. תושבים השוקלים לשוב לבתיהם זקוקים גם לשירותי חינוך ובריאות, למקומות עבודה, לתחבורה ולתחושת ביטחון. ביישובים שבהם נגרם נזק משמעותי, עשויה להידרש בנייה מחדש של מבני מגורים לצד שיקום מוסדות ציבור ותשתיות חיוניות. עבודות אלה עשויות ליצור פעילות כלכלית נרחבת ולהגדיל את הביקוש לשירותי בנייה, הנדסה, תכנון וחומרי גלם. הן עשויות גם לספק הזדמנות לשיפור התשתיות ולהרחבת אפשרויות המגורים באזורים שנפגעו. אולם השיקום עלול להיתקל באותם חסמים שמכבידים על ענף הבנייה כולו, ובראשם כוח אדם, הליכי תכנון ועלויות ביצוע. כאשר פרויקטים רבים מתקדמים במקביל, עלולה להיווצר תחרות על עובדים מקצועיים ועל יכולת הביצוע של חברות הקבלנות. הממשלה הבאה תידרש לתאם בין עבודות השיקום לבין תוכניות הבנייה החדשה, כדי לצמצם עיכובים ולמנוע בזבוז משאבים. במקביל, יהיה צורך לבחון כיצד ניתן לעודד משפחות ועסקים לחזור לאזורים שנפגעו, מבלי להסתפק בהטבות זמניות. השקעה בתעסוקה, בתחבורה ובשירותים ציבוריים עשויה לתמוך בהתאוששות האזורית ולהגדיל את הביקוש למגורים לאורך זמן. אם התהליך ינוהל בצורה יעילה, השיקום עשוי להפוך למנוע צמיחה משמעותי בעיקר עבור הצפון והדרום. אך אם ימשיך להתקדם ללא תיאום ולוחות זמנים ברורים, הוא עלול להותיר משפחות ויישובים במצב של חוסר ודאות במשך שנים נוספות.
הריבית והמשכנתאות: המפתח להתאוששות נמצא גם מחוץ לממשלה
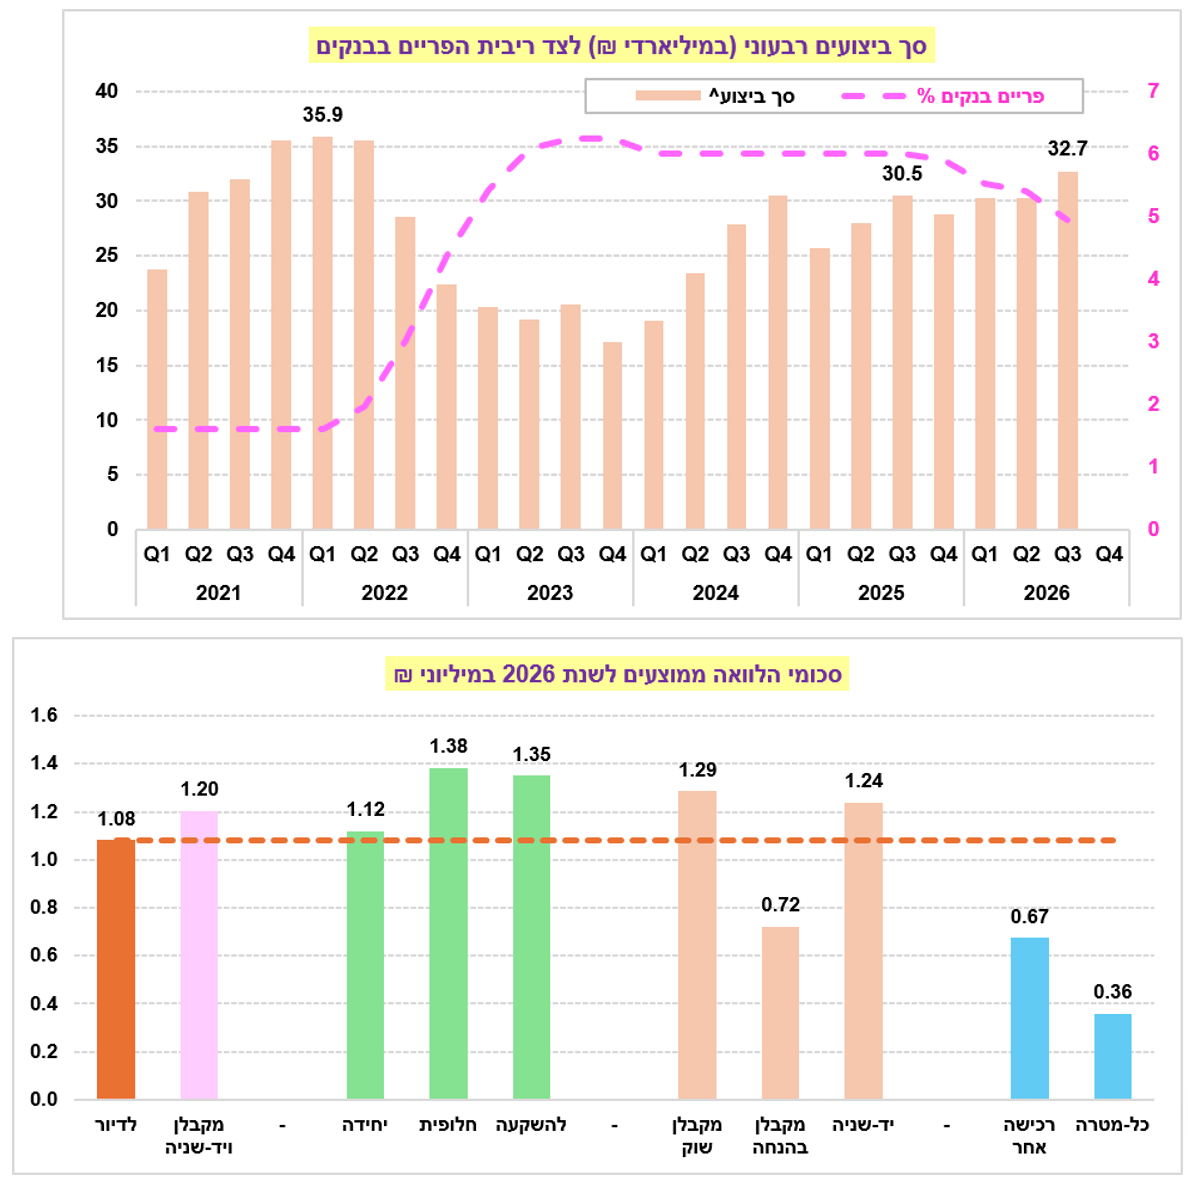
אחד המשתנים המרכזיים שישפיעו על שוק הנדל"ן לאחר הבחירות הוא סביבת הריבית, שנקבעת בידי בנק ישראל באופן עצמאי. עבור משקי הבית, הריבית משפיעה על גובה ההחזר החודשי ועל היכולת לקחת משכנתה בהיקף הדרוש לרכישת דירה. עבור חברות הבנייה, היא משפיעה על עלות מימון הקרקעות, עבודות הביצוע והמלאי שטרם נמכר. כאשר עלויות המימון גבוהות, חלק מהרוכשים מעדיפים לדחות את העסקה וחלק מהיזמים נאלצים להאט השקעות. ירידה הדרגתית בריבית עשויה להקל על שני הצדדים ולעודד התאוששות בפעילות. עם זאת, ירידה בריבית אינה מבטיחה לבדה עלייה מיידית במספר העסקאות, משום שהחלטות הרכישה מושפעות גם מהמחירים ומהביטחון הכלכלי של המשפחות. המלאי הגדול של דירות חדשות עשוי להעניק לרוכשים כוח מיקוח, אך הוא אינו מבטיח שכל הדירות יוצעו בהנחות משמעותיות. מנגד, התאוששות מהירה בביקוש עלולה ליצור לחצים מחודשים על המחירים אם היצע הדירות לא יגדל בקצב מתאים. הממשלה הבאה אינה יכולה להכתיב לבנק ישראל את החלטות הריבית, אך מדיניות תקציבית יציבה עשויה לסייע ביצירת סביבת פעילות כלכלית צפויה יותר. גם השקעה בתשתיות והסרת חסמים תכנוניים יכולות לשפר את תנאי הפעילות של הענף לאורך זמן. עבור הרוכשים, השאלה החשובה תהיה לא רק מה תהיה הריבית בחודשים הקרובים אלא מה תהיה יכולת ההחזר שלהם לאורך שנות המשכנתה. לכן התאוששות בריאה של שוק הנדל"ן תידרש להישען על שילוב בין תנאי מימון סבירים, יציבות כלכלית והגדלת ההיצע.
להלן נתוני ביצועי משכנתאות לפי רבעון, וסכומי הלוואות בממוצע לשנת 2026
(מקור- התאחדות יועצי המשכנתאות)
שלושה תרחישים ליום שאחרי הבחירות: התאוששות, דשדוש, או מחסור מחודש
התרחיש הראשון לשוק הנדל"ן לאחר הבחירות הוא התאוששות הדרגתית, שתתרחש אם תנאי המימון ישתפרו ואי-הוודאות הכלכלית תפחת. בתרחיש כזה עשויים רוכשים שחיכו במשך תקופה ארוכה לחזור לשוק, והמלאי הגדול של דירות חדשות יוכל לספק חלק מהביקוש. חברות הבנייה עשויות לשפר את תזרים המזומנים שלהן ולחדש השקעות בפרויקטים נוספים. התרחיש השני הוא המשך דשדוש, שבו הרוכשים נותרים זהירים וקצב המכירות אינו מתאושש במהירות. במצב כזה עשויים להימשך מבצעי המימון וההטבות מצד הקבלנים, לצד דחיית פרויקטים חדשים. התרחיש השלישי הוא התחדשות לחצי ההיצע בטווח הבינוני, אם האטה ממושכת במכירות תוביל לצמצום משמעותי בהתחלות הבנייה. כאשר הביקוש יתאושש בעתיד, הוא עלול לפגוש היצע מצומצם יותר של דירות זמינות. התפתחות כזאת עשויה להחזיר לחצים לעליית מחירים, גם אם כיום נראה שהשוק סובל מעודף דירות. לשלושת התרחישים משותפת העובדה שתוצאות הבחירות לבדן אינן קובעות את כיוון מחירי הדירות. הריבית, התעסוקה, המצב הביטחוני, היקף השיקום וזמינות העובדים יהיו גורמים מרכזיים לא פחות. הממשלה הבאה תידרש להיערך לתנאי שוק משתנים ולמנוע מצב שבו חולשה זמנית בביקוש גורמת לפגיעה ממושכת בכושר הבנייה. המטרה הכלכלית צריכה להיות שוק יציב יותר, שבו התאוששות הביקוש אינה מובילה מחדש למחסור חריף ולעליות מחירים חדות.
המצב הביטחוני - נתון שעלול לטרוף מחדש את הקלפים
מעל התחזיות להתאוששות שוק הנדל"ן מרחפת גם האפשרות לחידוש המערכה הצבאית מול איראן. הסלמה נוספת עלולה לפגוע באמון הרוכשים, לעכב פרויקטים, להחריף את המחסור בעובדי בניין ולהגדיל את היקף הנזקים למבנים ולתשתיות. מנגד, תקופה ממושכת של יציבות ביטחונית עשויה לאפשר חזרה הדרגתית של הביקושים, האצת השיקום והתאוששות בענף. הממשלה הבאה תידרש אפוא להיערך לא רק לתרחיש הכלכלי הרצוי, אלא גם לאפשרות של עימות נוסף שיחייב משאבים ופתרונות דיור בהיקפים גדולים. בסופו של דבר, עתיד שוק הנדל"ן הישראלי יוכרע לא רק בהחלטות הריבית ובמדיניות הדיור, אלא גם בשאלה אם ישראל תוכל ליהנות מתקופה של שקט ביטחוני, שתאפשר לה לבנות מחדש ולצמוח.