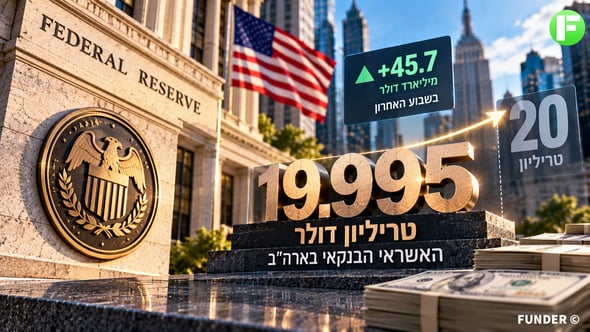
 האשראי בבנקים בארה״ב מתקרב ל-20 טריליון דולר / קרדיט: אילוסטרציה – AI
עידו אסיאג 25/10/2026
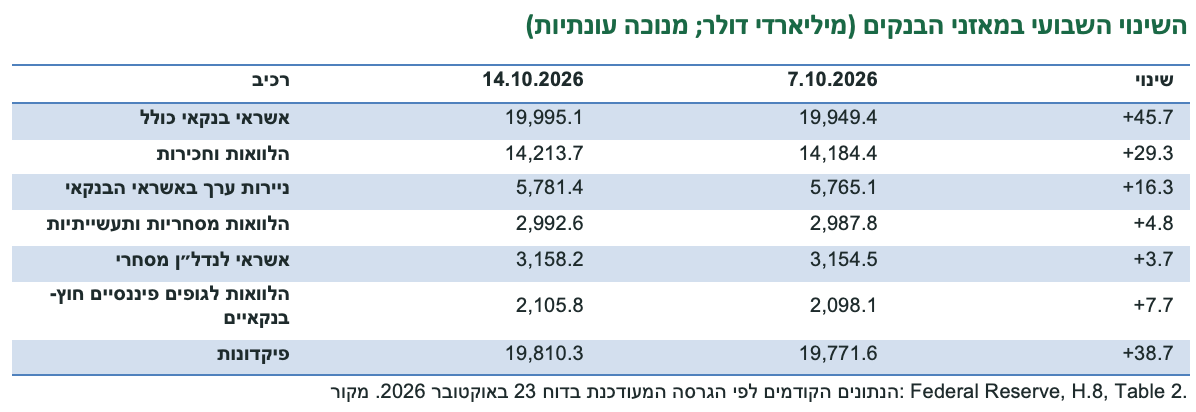
האשראי הכולל במערכת הבנקאות המסחרית בארה״ב גדל בשבוע שהסתיים ב-14 באוקטובר 2026 ב-45.7 מיליארד דולר והגיע ל-19.995 טריליון דולר. כך עולה מדוח H.8 שפרסם הפדרל ריזרב ביום שישי, 23 באוקטובר. הנתון נמצא כעת במרחק של כ-4.9 מיליארד דולר מרף 20 טריליון הדולר, אך עדיין לא חצה אותו.
מתוך הגידול השבועי באשראי הבנקאי, 29.3 מיליארד דולר נבעו מהתרחבות תיק ההלוואות והחכירות ו-16.3 מיליארד דולר מהתרחבות תיק ניירות הערך. במקביל, סך הפיקדונות בבנקים גדל ב-38.7 מיליארד דולר, ל-19.810 טריליון דולר. כל הנתונים המובאים כאן מנוכי עונתיות.
ההלוואות גדלו, אך לא בכל התחומים באותה מידה
תיק ההלוואות והחכירות של הבנקים הגיע ל-14.214 טריליון דולר, לעומת 14.184 טריליון דולר בשבוע הקודם. האשראי המסחרי והתעשייתי (C&I), המשמש מדד מרכזי למימון עסקי, גדל ב-4.8 מיליארד דולר ל-2.993 טריליון דולר.
בתחום הנדל״ן המסחרי נרשמה עלייה של 3.7 מיליארד דולר ל-3.158 טריליון דולר. לעומת זאת, תיק הלוואות הנדל״ן למגורים ירד בכ-0.5 מיליארד דולר ל-2.698 טריליון דולר. בתוך האשראי הצרכני נרשמה עלייה של 1.7 מיליארד דולר ביתרות כרטיסי האשראי והאשראי המתחדש, לרמה של 1.106 טריליון דולר.
גם ההלוואות לגופים פיננסיים שאינם מוסדות פיקדון גדלו במהלך השבוע, ב-7.7 מיליארד דולר ל-2.106 טריליון דולר. קטגוריה זו ראויה למעקב בשל הקשרים הפיננסיים בין בנקים מסחריים לבין גופים חוץ-בנקאיים, אך גידול ביתרות כשלעצמו אינו מעיד על הידרדרות באיכות האשראי.
הפיקדונות עלו לצד האשראי
סך הפיקדונות בבנקים עלה ל-19.810 טריליון דולר, לעומת 19.772 טריליון בשבוע הקודם. פיקדונות לזמן קצוב בהיקפים גדולים גדלו ב-16.3 מיליארד דולר, בעוד יתר הפיקדונות עלו ב-22.5 מיליארד דולר.
השינוי חשוב משום שמקורות המימון של הבנקים משפיעים על יכולתם להעמיד אשראי ועל עלויות המימון שלהם. עם זאת, אין להסיק מעלייה שבועית בפיקדונות על שינוי מבני בהתנהגות החוסכים או על שיפור אוטומטי במצב הנזילות של כל בנק בנפרד.
מה בדיוק מודד דוח H.8?
הדוח השבועי של הפדרל ריזרב מרכז אומדנים לנכסים ולהתחייבויות של בנקים מסחריים בארה״ב, ובהם הלוואות, תיקי ניירות ערך ופיקדונות. הוא מבוסס על דיווחי מוסדות בנקאיים ועל עיבוד סטטיסטי, ונתוניו עשויים להתעדכן בדוחות הבאים.
המונח "אשראי בנקאי" בדוח כולל הן הלוואות וחכירות והן ניירות ערך המוחזקים בידי הבנקים. לכן אין לפרש את מלוא העלייה של 45.7 מיליארד דולר כהלוואות חדשות שהועמדו למשקי בית ולעסקים. כמו כן, מדובר ביתרות מאזניות נטו, שאינן מציגות בנפרד את סכום כל ההלוואות החדשות שנחתמו ואת כל הפירעונות.
יש להבחין בין דוח H.8 לבין דוח H.4.1, שפורסם יום קודם ומתאר את מאזן הפדרל ריזרב ואת הגורמים המשפיעים על יתרות הבנקים בבנק המרכזי. אלה שתי מערכות נתונים שונות, ולכן אין להשוות ישירות את היתרות בשני הדוחות כאילו הן מודדות אותו רכיב.
המשמעות למשקיעים
הרחבת האשראי מצביעה על המשך פעילות מימון במערכת הבנקאות האמריקאית גם בסביבה של עלויות אשראי גבוהות. עבור מניות הבנקים, עם זאת, כמות האשראי היא רק צד אחד של המשוואה: המרווח בין התשואות על האשראי לעלות הפיקדונות, איכות תיק ההלוואות והיקף ההפרשות להפסדי אשראי קובעים במידה רבה את הרווחיות.
עבור המשקיעים באג״ח ובשווקים הפיננסיים, הנתונים עשויים לסייע בהערכת זמינות האשראי למשק, אך אינם תחזית ישירה לצמיחה, לאינפלציה או להחלטת הריבית הקרובה. כדי להסיק על שינוי מגמה יהיה צורך לבחון רצף שבועות, לצד סקרי תנאי האשראי של הפד ונתוני פעילות רשמיים.
השורה התחתונה: המערכת הבנקאית האמריקאית הוסיפה בשבוע האחרון אשראי בהיקף של 45.7 מיליארד דולר והתקרבה לרף 20 טריליון דולר. עיקר ההתרחבות נרשם ביתרות ההלוואות, ובמקביל גדלו גם פיקדונות הציבור. זהו פרסום חדש של מדד מאזני, ולא עדות בפני עצמה להאצה כלכלית או להרעה בסיכון הבנקאי.