 סקירת בורסות יומית / קרדיט: אילוסטרציה – AI
מערכת FUNDER 29/10/2026
הבורסות
תל-אביב
שוק המניות הישראלי דואב וכואב: מדד ת"א-125 ירד ב-2.46%, מדד ת"א-35 נחלש ב-1.81%, ואילו מדד ת"א-90 איבד 4.47%, נתון הממחיש את החולשה היחסית במניות הבינוניות לעומת המניות הגדולות. הירידות החריפות בלטו במיוחד במדד ת"א-נדל"ן, שצנח ב-6.30%, במדד ת"א-ביטוח, שירד ב-5.24%, במדד ת"א-פיננסים, שאיבד 5.01%, ובמדד ת"א בנקים-5, שנחלש ב-4.85%. גם מדד ת"א-SME60 ירד ב-3.68%, בעוד שמדד ת"א גלובל-בלוטק הציג ירידה מתונה יחסית של 0.78%, שהייתה הנמוכה ביותר מבין המדדים המוצגים.
הפערים בין המדדים מצביעים על לחץ משמעותי בענפי הנדל"ן והפיננסים, בעוד שמניות הטכנולוגיה הציגו עמידות יחסית. בתוך מדד ת"א-125 בלטו לחיוב טאואר עם עלייה של 6.14%, נובה עם 5.54%, אורמת טכנו עם 4.80%, קמטק עם 3.68% ופאלו אלטו עם 3.48%. מנגד, אפריקה מגורים צנחה ב-13.63%, ישראל קנדה ירדה ב-13.01%, אאורה איבדה 11.52%, אשטרום קבוצה נחלשה ב-11.01%, ופרשקובסקי ירדה ב-10.61%. גם במדד ת"א-SME60 נרשמו עליות בבריינסוויי, שעלתה ב-1.94%, בקמהדע, שהתחזקה ב-1.83%, ובתאת טכנו, שעלתה ב-1.29%.
בשוק המט"ח נרשמה תנועה הפוכה למגמה בשוק המניות: הדולר התחזק ב-3.28% לשער של 3.1232 שקלים, והאירו עלה ב-3.23% לשער של 3.4789 שקלים. התחזקות המטבעות הזרים עשויה להכביד על יבואנים ועל עלויות מוצרים מחו"ל, אך לתמוך בהכנסות שקליות של יצואנים. בסיכום, מדובר ביום של חולשה רחבה במניות, עם פגיעה בולטת בנדל"ן ובפיננסים, לצד התחזקות משמעותית של המטבעות הזרים מול השקל. השאלה להמשך היא האם מדובר בתיקון נקודתי או בתחילתו של לחץ מתמשך, במיוחד בענפים שרשמו את הירידות החדות ביותר.
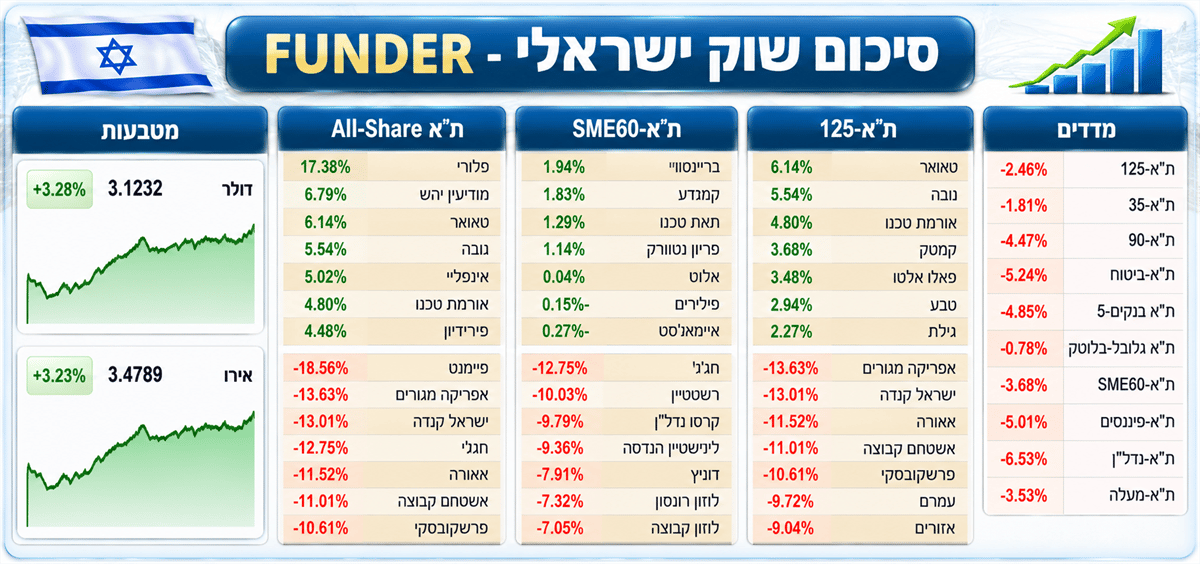
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
ארה"ב
נתחיל בנתוני המקרו בארה״ב, ביום של הכרזת ריבית זה, שמציגים תמונה מעורבת, עם סימנים להתרחבות בפעילות לצד נקודות לחץ. גירעון הסחר בסחורות עמד על -134.9B, עמוק מהתחזית של -130.4B ומהקריאה הקודמת של -132.1B. הרחבת הגירעון עשויה להעיד על יבוא חזק, אך גם להכביד על תרומת הסחר לצמיחת התמ״ג. מלאי הסיטונאות המוקדם עלה ב־0.6% לעומת תחזית וקריאה קודמת של 0.5%, נתון המאותת על צבירת מלאים אך מחייב מעקב אחר חוזק הביקוש הסופי.
במגזר האנרגיה, מלאי הנפט הגולמי ירד ב־1.9M חביות, בניגוד לצפי לעלייה של 0.1M, לאחר ירידה קודמת של 3.1M. צמצום המלאים עשוי לתמוך במחירי הנפט ולשמר לחצי אינפלציה. הריבית הפדרלית נותרה ללא שינוי ברמה של 4.00%, בהתאם לציפיות, ולכן מוקד השוק עבר לנוסח הודעת ה־FOMC ולהכוונה לגבי המדיניות בהמשך. המסחר בארה״ב הסתיים במגמה חיובית מתונה במדדי המניות המרכזיים.
ה-Dow עלה ב־0.19% לרמה של 52,475.10 נקודות, תוספת של 97.53 נקודות, בעוד S&P 500 התחזק ב־0.28% לרמה של 7,743.98 נקודות. גם NASDAQ רשם עלייה של 0.27% והגיע ל־26,549.85 נקודות, עם תוספת של 72.04 נקודות. Russell 2000 בלט יחסית עם עלייה של 0.41% לרמה של 2,830.51 נקודות, נתון התומך בתמונה חיובית גם בקרב מניות קטנות יותר. במקביל, VIX ירד ב־3.48% לרמה של 16.91, ירידה של 0.61 נקודות, ומצביע על ירידה בפרמיית התנודתיות ועל סנטימנט שוק רגוע יותר.
בתעודות הסל ובנכסי המאקרו נרשמה תמונה מעורבת: SMH עלתה ב־1.74% ל־567.67 והייתה הבולטת ביותר, מה שמדגיש חוזקה יחסית בסקטור השבבים. GLD עלתה ב־0.33% ל־373.51, ואילו BTCUSD עלה ב־0.32% ל־81,070. מנגד, DXY ירד ב־0.21% ל־102.153, התפתחות שעשויה לתמוך בנכסי סיכון ובסחורות המתומחרות בדולרים. HYG ירדה ב־0.01% ל־77.59, MAGS ירדה ב־0.28% ל־71.26 ו־RSP ירדה ב־0.04% ל־217.43, ולכן אין אחידות מלאה בתוך שוק המניות. גם TLT ירדה ב־0.78% ל־80.99, בעוד US10Y עלה ב־0.32% ל־5.015, שילוב המשקף לחץ מחודש בשוק האג״ח הממשלתיות. UKOIL ירד ב־0.13% ל־114.05.
בסיכום, העליות במדדים, הירידה ב־VIX והזינוק ב־SMH מצביעים על נטייה חיובית, אך חולשת TLT והעלייה ב־US10Y מותירות את הרגישות לריביות ולמאקרו במוקד.
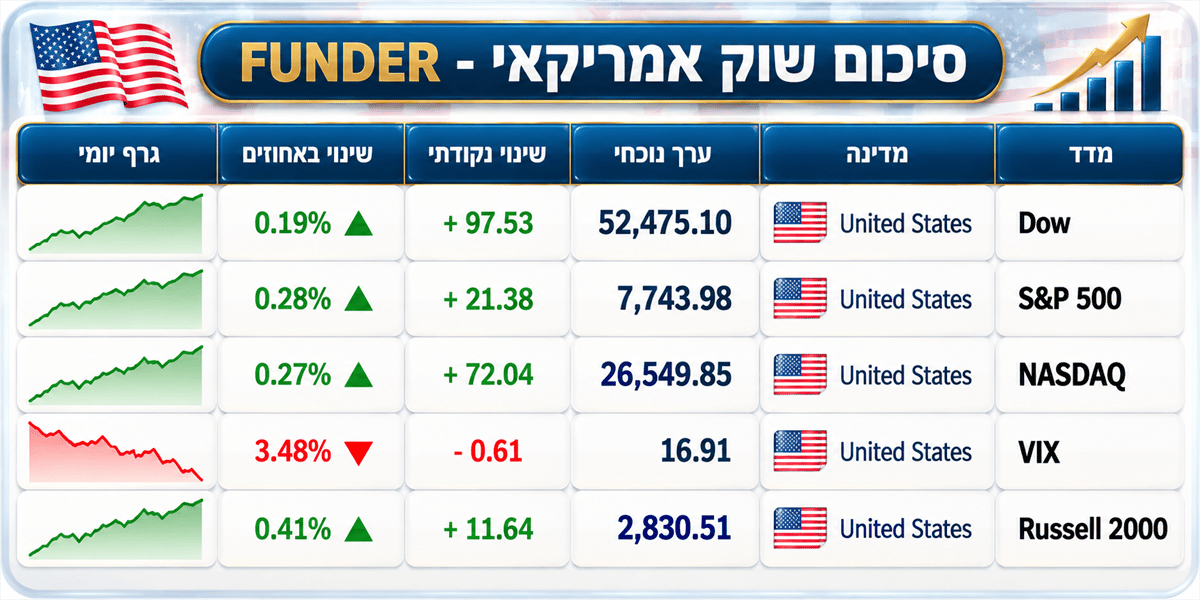
קרדיט: אילוסטרצית AI של נתונים ממערכת TradingView
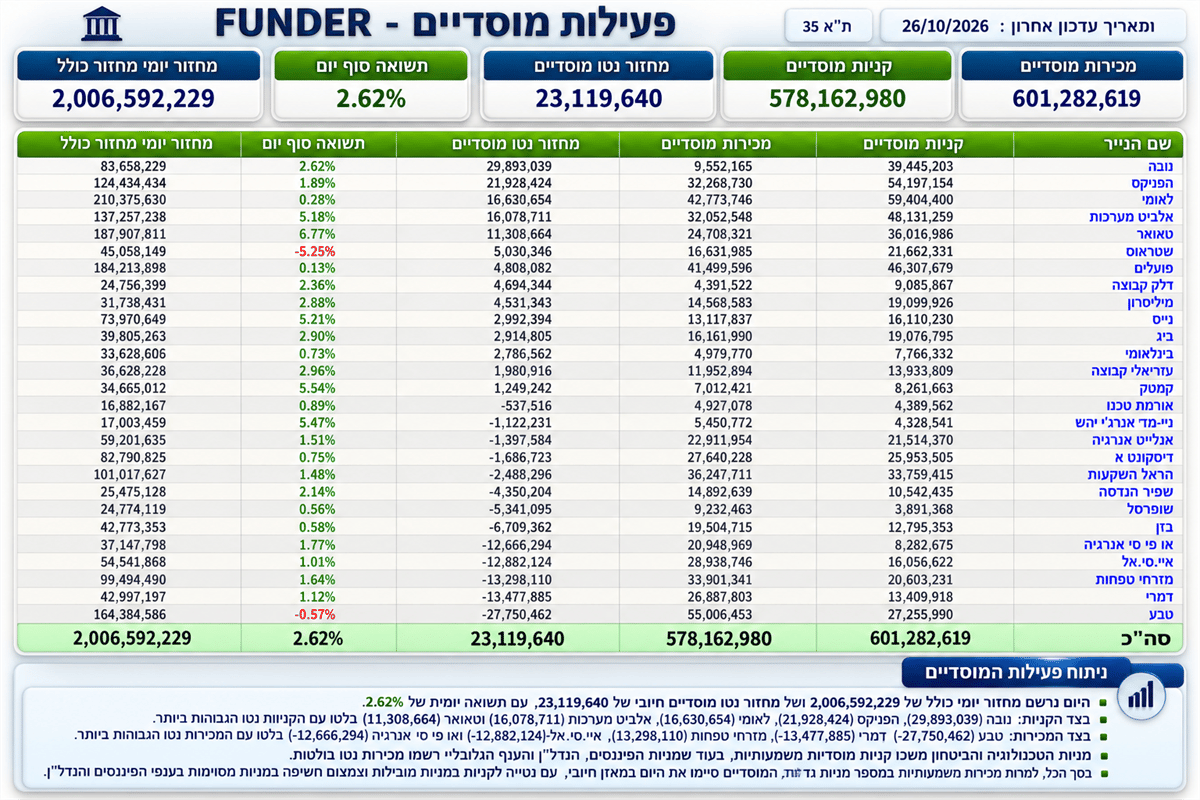
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
קרנות הנאמנות המקומיות
טבלת קרנות הנאמנות מציגה פערים משמעותיים בין אפיקי ההשקעה, כאשר קרנות החשופות לדולר בולטות בעליות היומיות והחודשיות, קרנות הביטוח מובילות מתחילת השנה, ואילו קרנות ממונפות על מניות הבנקים ומדד ת"א 90 מרכזות את הירידות החדות. בעליות היומיות מובילה איילון אקסטרים דולר פי 3 עם 3.86%, ואחריה קסם אקטיב דולר פי 3 עם 3.45%. במקום השלישי נמצאת א.ב.א.י. מחקה אינדקס A-AA שקלי 0-2 נקובה $ עם 1.46%.
גם בעליות החודשיות נמשכת ההובלה של קרנות הדולר: קסם אקטיב דולר פי 3 עלתה ב-5.03%, ואיילון אקסטרים דולר פי 3 רשמה 4.99%, בעוד א.ב.א.י. מחקה ת"א-נפט וגז עלתה ב-3.94%. מתחילת השנה בולט במיוחד ענף הביטוח: איילון מניות ביטוח השיגה 40.88%, ואילו הראל מחקה ת"א - ביטוח ומחקה ת"א - ביטוח MTF הציגו תשואה זהה של 39.42%.
מנגד, בירידות היומיות בולטות ברק אולטרה בנקים פי 3 עם 14.62%-, מיטב בנקים פי 3 עם 14.59%- ואיילון אקסטרים בנקים פי 3 עם 14.55%-. גם בירידות החודשיות שלוש הקרנות הללו מובילות: 13.57%-, 13.41%- ו-13.14%-, בהתאמה. מתחילת השנה נרשמו ירידות חדות בקרנות הממונפות על ת"א 90: ברק אולטרה ת"א 90 פי 3 ירדה ב-30.42%-, מיטב ת"א 90 פי 3 ב-30.31%- ואיילון אקסטרים ת"א 90 פי 3 ב-30.02%-.
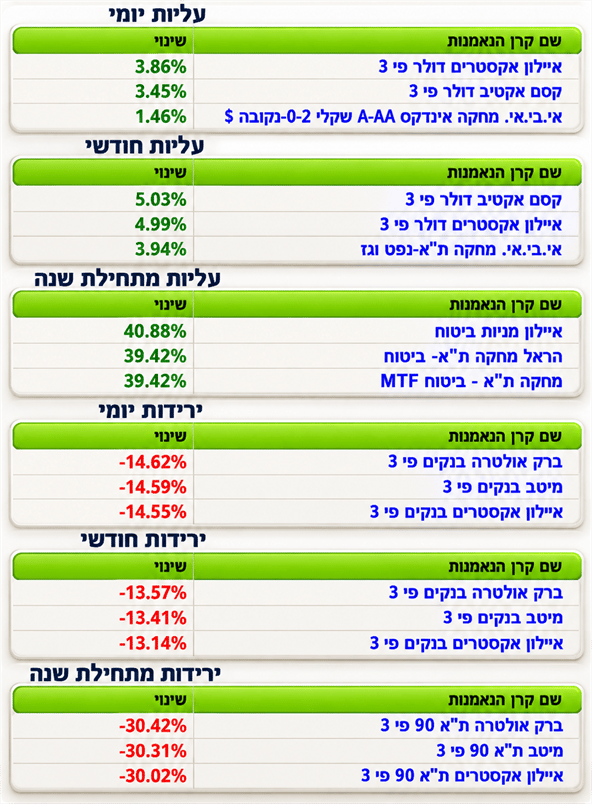
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]