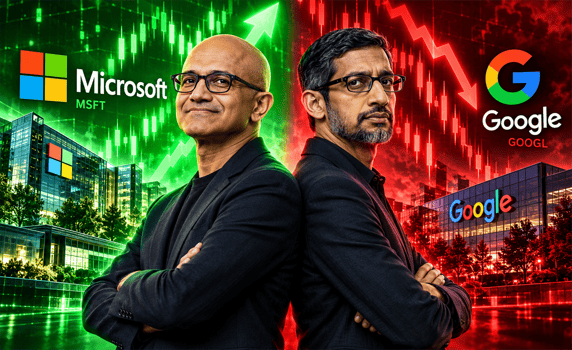
 מנכלי גוגל ומייקרוסופט - אילוסטרציה AI
עומר רגב 29/10/2026
אלפאבית צונחת ומיקרוסופט עולה לאחר הדוחות
הענן של גוגל הכפיל את הכנסותיו, אך החולשה ביחס לציפיות בפרסום ותזרים חופשי שלילי העיבו על הדוח. מיקרוסופט עקפה את התחזיות והציגה צמיחה של 48% ב־Azure לצד תזרים חופשי חיובי.
29 באוקטובר 2026 | תגובת המניות נמדדה ב־28 באוקטובר סביב 23:34 שעון ישראל
תגובה הפוכה במרוץ השקעות
וול סטריט העניקה תגובות שונות מאוד לדוחות של שתי ענקיות הטכנולוגיה שפורסמו לאחר סיום המסחר ביום רביעי, 28 באוקטובר.
אלפאבית, החברה האם של גוגל, איבדה כ־10% ואף יותר במסחר המאוחר, בעוד מיקרוסופט עלתה בכ־4%.
במסחר המאוחר שלאחר המסחר:
סביב 23:34 שעון ישראל נרשמה ירידה של 10.91% במניית אלפאבית מסוג A, למחיר של 289.43 דולר, ועלייה של 3.64% במיקרוסופט, ל־550.34 דולר. אלה נתוני מסחר מאוחר בנקודת זמן, ולא שערי סגירה.
שני הדוחות מתייחסים לשלושת החודשים שהסתיימו ב־30 בספטמבר 2026: הרבעון השלישי של אלפאבית והרבעון הראשון בשנת הכספים 2027 של מיקרוסופט. בשניהם ניכרת התרחבות מהירה בענן. ההבדל בתגובת המניות מתיישב עם הפער מול הציפיות ועם יכולת החברות להותיר מזומן לאחר ההשקעות הכבדות בתשתיות. זו פרשנות לתוצאות ולתגובת השוק, ולא הסבר ודאי להחלטה של כל משקיע.
אלפאבית צומחת אך עסקי הפרסום מחמיצים את הציפיות
הכנסות אלפאבית עלו בכ־25% ל־127.58 מיליארד דולר. עם זאת, הן היו נמוכות מעט מתחזית של 127.97 מיליארד דולר בסקר FactSet שצוטט ב־AP. הרווח המיוחס לבעלי המניות הרגילות הסתכם ב־26.17 מיליארד דולר, לעומת 34.98 מיליארד דולר ברבעון המקביל, והרווח המדולל למניה עמד על 2.12 דולר. הרווח הנקי הכולל, לפני דיבידנד למניות בכורה, היה 26.47 מיליארד דולר. ההבחנה חשובה משום ששני נתוני הרווח מופיעים בדוח.
האכזבה העסקית ניכרה במנוע הפרסום: הכנסות החיפוש ופעילויות נוספות הסתכמו ב־63.35 מיליארד דולר, לעומת ציפייה לכ־65 מיליארד דולר; הכנסות הפרסום ביוטיוב הגיעו ל־11.21 מיליארד דולר, לעומת כ־11.4 מיליארד דולר לפי נתוני FactSet שפורסמו ב־MT Newswires. גוגל ממשיכה לצמוח, אך ברבעון הזה הצמיחה בתחומי הליבה לא הגיעה לרף שהציב השוק.
מנגד, Google Cloud הציגה הכנסות של 30.71 מיליארד דולר, זינוק של 103%, ורווח תפעולי של 11.12 מיליארד דולר. החברה ציינה שגם מכירת מערכות שבבי TPU תרמה לצמיחה. הרווח התפעולי של אלפאבית כולה עלה בכ־30% ל־40.58 מיליארד דולר, עם שיעור רווח תפעולי של 31.8%. הנתונים האלה מבהירים מדוע הירידה ברווח הנקי אינה שקולה להתכווצות בפעילות העסקית.
הפסד מהשקעות ותזרים שלילי מכבידים על גוגל
גורם מרכזי לפגיעה ברווח היה הפסד של כ־8.7 מיליארד דולר על השקעות במניות. לפי גילוי החברה, השפעתו לאחר מס הייתה כ־6.7 מיליארד דולר, או 55 סנט למניה. מדובר בסעיף מחוץ לרווח התפעולי. AP ציינה שלא היה ברור אם הרווח המדווח בר־השוואה ישירה לתחזית האנליסטים של כ־3.01 דולר למניה. לכן אין לייחס את מלוא הפער מול התחזית להיחלשות בחיפוש או בענן, וגם אין להציג חיבור פשוט של 55 סנט לרווח כרווח מתואם רשמי.
בדוח התזרים התמונה מדאיגה יותר. לפי הדיווח של רויטרס, התזרים החופשי היה שלילי בכ־9.07 מיליארד דולר, לאחר תזרים שלילי של כ־5.9 מיליארד דולר ברבעון הקודם. התזרים השוטף, כ־42.29 מיליארד דולר, לא כיסה רכישות רכוש וציוד בכ־51.36 מיליארד דולר. זהו פער מימון ממשי, בשונה מהתנודתיות החשבונאית בשווי תיק ההשקעות.
לפי סיקור שיחת הדוחות ב־Investing.com, אלפאבית הותירה את תחזית ההשקעות ההוניות לשנת 2026 בטווח של 195 עד 205 מיליארד דולר. הביקוש לענן מספק הצדקה עסקית להרחבת הקיבולת, אך מבחינת בעלי המניות נדרשת גם התקדמות בחזרה לייצור מזומן לאחר ההשקעות. השילוב של פרסום מתחת לציפיות והעמקת התזרים השלילי מסביר היטב מדוע צמיחה חריגה בענן לא הספיקה להרגיע את השוק.
מיקרוסופט עוקפת את התחזיות בזכות הענן
מיקרוסופט דיווחה על הכנסות של 92.28 מיליארד דולר, עלייה של 19%. לפי נתוני LSEG שפרסמה רויטרס, הציפייה הייתה לכ־90.69 מיליארד דולר. הרווח המתואם למניה הגיע ל־4.89 דולר, לעומת תחזית של 4.73 דולר, כלומר הפתעה חיובית של כ־3.4%. בשורת ההכנסות מדובר בפער חיובי של כ־1.8%. אלה חישובים על בסיס הנתונים שפורסמו, עם הבדלי עיגול קלים.
הרווח הנקי המדווח הסתכם ב־36.63 מיליארד דולר והרווח המדולל המדווח למניה היה 4.92 דולר, שניהם בעלייה של כ־32%. בנטרול השפעת ההשקעות ב־OpenAI, הרווח הנקי המתואם היה 36.42 מיליארד דולר והרווח המתואם למניה צמח ב־18%. לכן נכון להשוות את תחזית הרווח המתואם ל־4.89 דולר, ולשמור את 4.92 דולר להצגת התוצאה החשבונאית המדווחת.
Azure הכניסה 33.17 מיליארד דולר, צמיחה של 48%. מדד Microsoft Cloud הרחב יותר הגיע ל־63.9 מיליארד דולר, עלייה של 30%, וצבר ההתחייבויות המסחריות שנותרו לביצוע הגיע ל־677 מיליארד דולר, עלייה של 73%. הצבר מבטא התחייבויות להכנסות עתידיות לאורך תקופות שונות, ואינו הכנסה או מזומן שכבר התקבלו ברבעון.
הדוח כלל גם חולשה: הכנסות חטיבת Devices and Consumer ירדו ב־3%, והכנסות Windows OEM והמכשירים ירדו ב־22%. למרות זאת, עוצמת עסקי הענן וההפתעה החיובית בהכנסות וברווח המתואם תמכו בתגובה הראשונית החיובית. הדוח גם משקף מבנה חטיבות חדש, ולכן יש להיזהר מהשוואה ישירה לשמות החטיבות הישנים בלי הנתונים שהותאמו מחדש.
גם מיקרוסופט משלמת מחיר על ההשקעות
מיקרוסופט ייצרה תזרים שוטף של 58 מיליארד דולר והוציאה במזומן 39.37 מיליארד דולר על רכוש וציוד. בחיסור שני הסעיפים נותר תזרים חופשי של 18.63 מיליארד דולר. התזרים הזה עדיין ירד בכ־27% לעומת התקופה המקבילה, כפי שדווח גם ב־TheStreet. כלומר, שביעות הרצון היחסית ממיקרוסופט אינה מלמדת שהחשש מעלויות הבינה המלאכותית נעלם. היא משקפת רבעון שבו החברה הצליחה לעקוף תחזיות ולהישאר עם עודף מזומן משמעותי לאחר ההשקעות.
ברבעונים הבאים, המבחן של אלפאבית יהיה לשפר את הביצועים ביחס לציפיות בפרסום ולצמצם את הפער בין ייצור המזומן להוצאות התשתית. אצל מיקרוסופט, המבחן יהיה לשמר את צמיחת Azure תוך עמידה בעומס ההשקעות. תגובת המסחר המאוחר מעניקה למיקרוסופט יתרון ברור בערב הדוחות הזה; ההמשך ייקבע ביכולת שתי החברות לתרגם את הביקוש לבינה מלאכותית לרווחים ולמזומן לאורך זמן.
לצורך ההשוואה באינפוגרפיקה, התזרים החופשי בשתי החברות מחושב כתזרים מפעילות שוטפת פחות השקעות במזומן ברכוש וציוד. אין לערבב את הנתון הזה עם היקף השקעות הכולל חכירות מימון. גם Google Cloud ו־Azure אינם מדדים בעלי היקף פעילות זהה, ולכן שיעורי הצמיחה אינם לבדם הוכחה ליתרון תחרותי או לשינוי בנתחי השוק.