 החלטות הריבית של הבנקים המרכזיים / קרדיט: אילוסטרציה – AI
עמית י. 14/09/2026
השבוע המשקיעים מקבלים מנה גדושה מכל מה שהם לא אוהבים: אינפלציה עקשנית, נפט שחצה שוב את 100 הדולר, תשואות אג"ח גבוהות ושני בנקים מרכזיים שעומדים להעלות ריבית. הפד ובנק יפן צפויים לקבל החלטות בימים הקרובים, והשווקים כבר כמעט משוכנעים שהם יודעים מה יקרה. עכשיו נשאר לראות אם הבנקים המרכזיים יספקו להם בדיוק את מה שהם מצפים לו, או יפתיעו.
הפד: האינפלציה עקשנית
נתחיל בארה"ב, שם הפדרל ריזרב צפוי להעלות את הריבית ביום רביעי. השווקים נותנים לכך הסתברות של כ-90%, אבל הסיפור המעניין נמצא דווקא במה שקורה מסביב.
האינפלציה האמריקאית פשוט לא ממהרת להיעלם. מדד ה-PCE, שהוא כידוע המדד המועדף על הפד, עלה ביולי ב-3.7% לעומת השנה שעברה, ומדד הליבה עלה ב-3.3%. גם מדד המחירים לצרכן טיפס באוגוסט ב-3.4% לעומת אשתקד.
עד כאן, לא בדיוק הפתעה. הבעיה היא שהמחירים ממשיכים לעלות גם בקצב החודשי. אינפלציית הליבה עלתה באוגוסט ב-0.3% לעומת יולי, יותר מהצפי של 0.2%, והקצב הגבוה ביותר מאז אפריל.
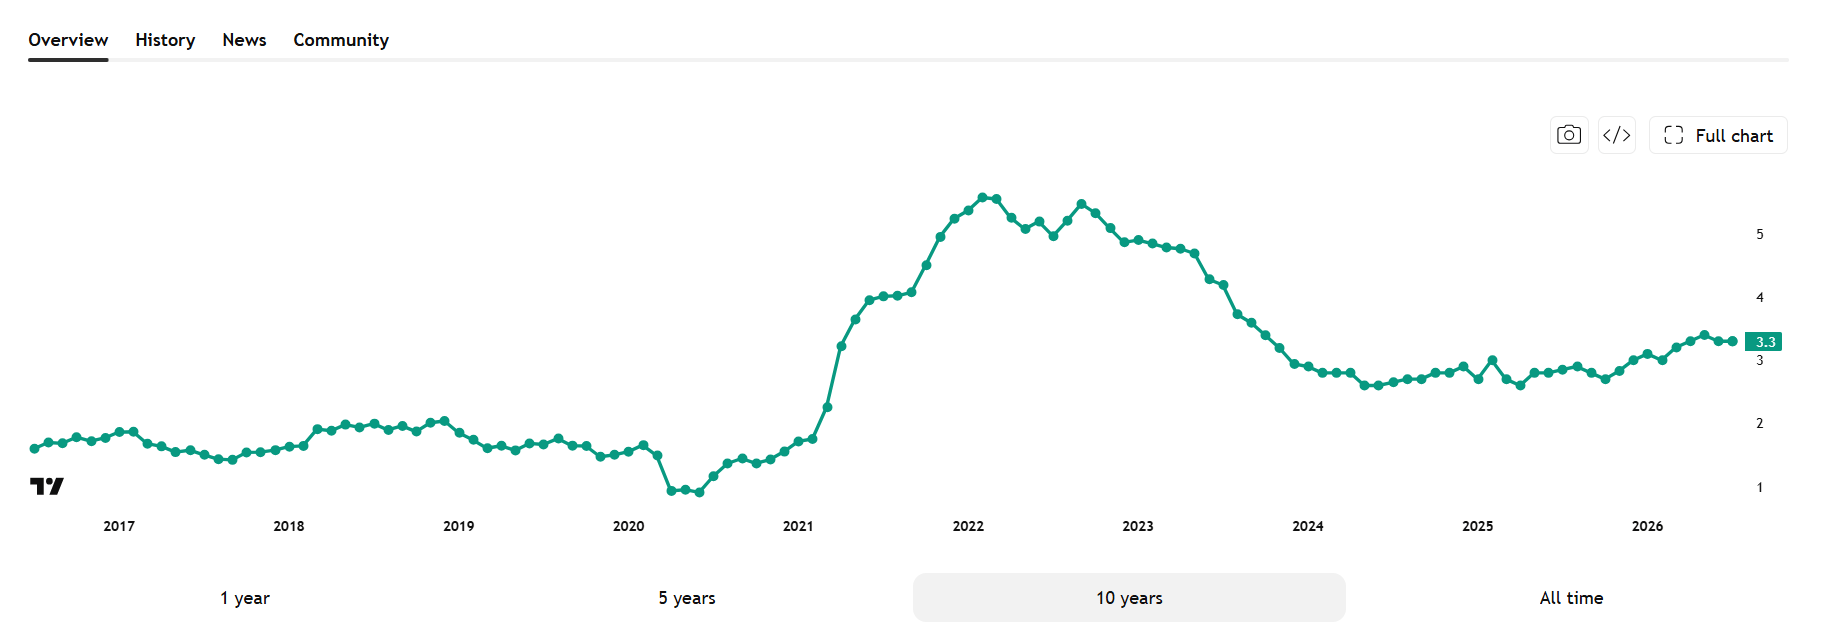
השינוי השנתי במדד הליבה של מחירי ה-PCE בארצות הברית
סוגיית מחירי הנפט
המלחמה במזרח התיכון וסגירת מצר הורמוז דחפו את מחיר ה-WTI האמריקאי מעל 100 דולר לחבית. מחירי הסולר בארה"ב עברו גם הם את רף 6 הדולרים לגלון, לראשונה אי פעם.
זה בדיוק סוג הדברים שהפד היה מעדיף לא לראות, הרי מחירי אנרגיה גבוהים יכולים לחלחל כמעט לכל מקום מהובלה וייצור ועד מחירי המוצרים שהצרכנים קונים בסופר. לכן, גם אם אינפלציית הליבה נמצאת ברמה הנמוכה ביותר מאז אביב 2021, הפד עדיין לא יכול להכריז שהמלחמה באינפלציה הסתיימה.
העלאת ריבית צפויה גם ביפן
ביום שישי מגיע תורו של בנק יפן, וגם שם השווקים מצפים להעלאת ריבית, בסבירות של כ-97%. אבל אם בארה"ב הבנק המרכזי מנסה להוריד אינפלציה, ביפן הסיפור קצת יותר מסובך. במשך שנים המדינה ניסתה דווקא להיפטר מדפלציה ושמרה על ריבית אפסית כמעט. עכשיו הבעיה היא שהין החלש למעשה מייבא אינפלציה מבחוץ.
הין נמצא במסלול ירידה כבר ארבע שנים, ובסוף יולי הגיע לשפל של 40 שנה מול הדולר. אבל עבור יפן, הסיפור רחב הרבה יותר משוק המט"ח כלומר, כשהין נחלש, היבוא מתייקר, ובסוף גם החשבון של הצרכנים עולה.
יפן מייבאת כמעט את כל הנפט שלה, והנפט מתומחר בדולרים. כשהין נחלש, היבואנים צריכים למכור יותר ין כדי לקנות את אותם דולרים. וכשהם מוכרים יותר ין, המטבע נחלש עוד יותר. זה מעגל שבנק יפן כבר לא יכול להתעלם ממנו. לכן השווקים מצפים להעלאת ריבית של רבע נקודת אחוז, ל-1.25%, ואפשרות להעלאה נוספת עד סוף השנה.
הבעיה היא שהין כבר הפך לעניין אמריקאי
יפן היא המחזיקה הזרה הגדולה ביותר באג"ח ממשלת ארה"ב. אם היא תצטרך למכור כמויות גדולות של אג"ח כדי לתמוך ביין, זה עלול לדחוף את תשואות האג"ח האמריקאיות למעלה, בדיוק כשגם ככה הן נמצאות ברמות גבוהות.
זו אחת הסיבות לכך שארה"ב ויפן התערבו יחד בשוק המט"ח ביולי, לראשונה זה 15 שנה. יש לציין שבינתיים המהלך עזר לין להתחזק בכ-6% מול הדולר.
העלאת ריבית ביפן יכולה לתת לין דחיפה נוספת, ובדרך לפגוע באחת העסקאות שהרבה משקיעים אוהבים...“Carry Trade”. הרעיון פשוט. במשך שנים אפשר היה ללוות ין כמעט ללא עלות, להמיר אותו למטבע אחר ולהשקיע את הכסף במקום שבו התשואה גבוהה יותר. כל עוד פערי הריבית היו גדולים והין נשאר חלש, העסקה עבדה יפה. אבל כשהריבית ביפן עולה והין מתחזק, המשחק משתנה.
מצד שני, אם הפד יעלה את הריבית גם הוא, פער הריביות בין ארה"ב ליפן עדיין יישאר גדול. כלומר, בנק יפן יכול להעלות ריבית ועדיין לא להפוך את הין לאטרקטיבי במיוחד.
ואירופה כבר בפנים
אם כל זה לא מספיק, גם הבנק המרכזי האירופי ממשיך להילחם באינפלציה. הוא העלה לאחרונה את הריבית ברבע נקודת אחוז, ל-2.75%, בפעם השנייה השנה. האינפלציה בגוש האירו הגיעה באוגוסט ל-3.3%, הרבה מעל היעד של 2%, ומחירי האנרגיה הם שוב חלק מהסיפור.
הבנק גם העלה את תחזיות האינפלציה שלו ל-2027 ול-2028. הוא אמנם מדגיש שהתחזית עדיין לא ודאית ושהכול תלוי בנתונים, אבל השווקים כבר מתמחרים לפחות העלאת ריבית נוספת עד סוף השנה. במילים אחרות, לא נראה שהריבית תרד בקרוב.
אז למה צריכים לשים לב?
העלאות הריבית עצמן כבר כמעט לא יפתיעו אף אחד. השווקים מתכוננים אליהן. מה שיכול להזיז אותם הוא מה שיבוא אחר כך.
אם הפד ישדר שהאינפלציה עדיין מדאיגה אותו, והמלחמה תמשיך להחזיק את מחירי האנרגיה גבוהים, המשקיעים יצטרכו להתמודד עם האפשרות שהריבית תישאר גבוהה יותר לאורך זמן.
ביפן, העלאת ריבית יכולה לחזק את הין ולשנות את הכדאיות של עסקאות מימון שהפכו לחלק קבוע מהשווקים הגלובליים.
בקיצור, רבע נקודת אחוז אולי נשמעת כמו מספר קטן, אבל השבוע הקרוב עשוי להזכיר לנו עד כמה ההשפעה שלה יכולה להיות גדולה.
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]


