 מדד תשומות הבנייה עלה בכל שנה בעשור האחרון / קרדיט: אילוסטרציה – AI
מערכת FUNDER 14/09/2026
המדד שמייקר תשלומים לקבלן הופך כעת גם לבסיס לפיקדון בנקאי. בנק ירושלים השיק בספטמבר פיקדון הצמוד למדד מחירי תשומה בבנייה למגורים, המיועד בין היתר לכספים שממתינים לתשלומים עתידיים עבור דירה. השאלה היא מה מלמד העבר על המדד, ועד כמה ההצמדה מספקת מענה להתחייבות עתידית.
בדיקת FUNDER לעשר השנים הקלנדריות המלאות האחרונות, 2016-2025, מציגה מגמה ברורה: המדד עלה בכל אחת מהשנים, אך קצב העלייה השתנה מאוד. בתוך השנים נרשמו גם ירידות, ובחלק מהחודשים התנודות היו גדולות בהרבה מהממוצע.
זה אינו מדד מחירי הדירות וגם לא מדד המחירים לצרכן. הוא מודד שינויים בעלויות התשומות בבנייה למגורים, ובהן חומרים, עבודה וציוד. עלות הקרקע אינה חלק מהסל. לפיכך, עלייה במדד אינה מעידה כשלעצמה על עלייה מקבילה במחיר דירה.
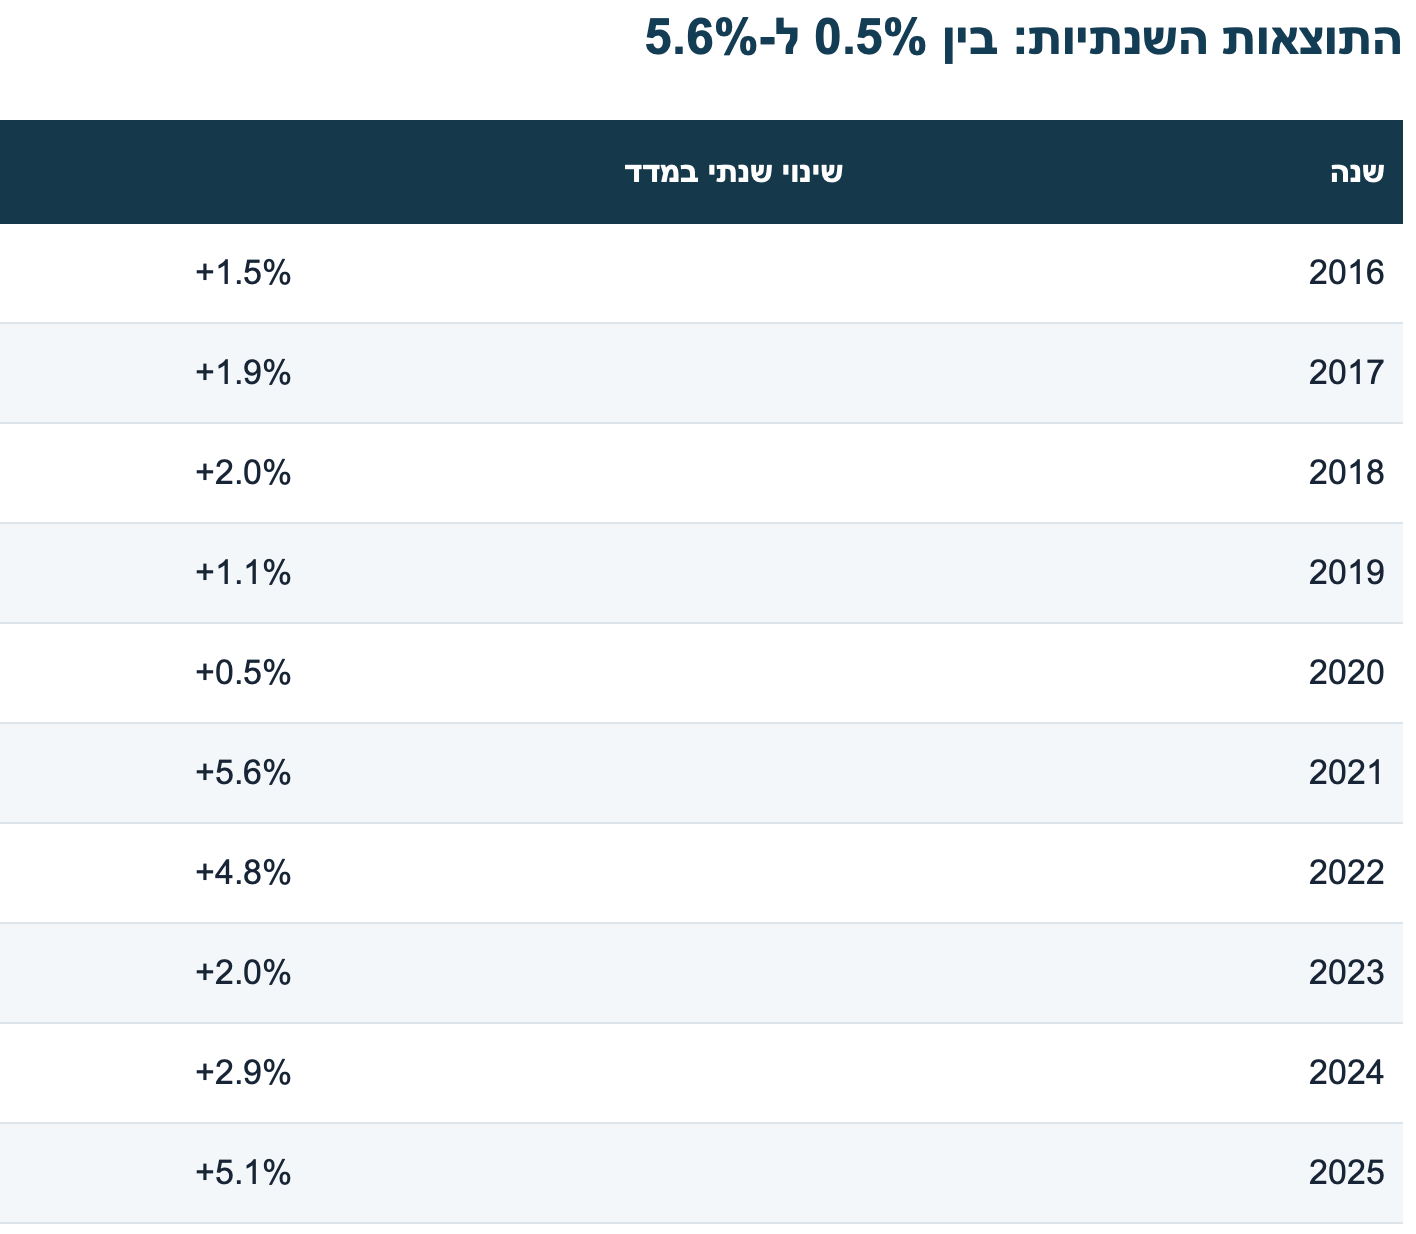
השינוי השנתי הוא דצמבר לעומת דצמבר בשנה הקודמת. מקור: הלמ״ס, לוח 3.1, ירחון דצמבר 2025.
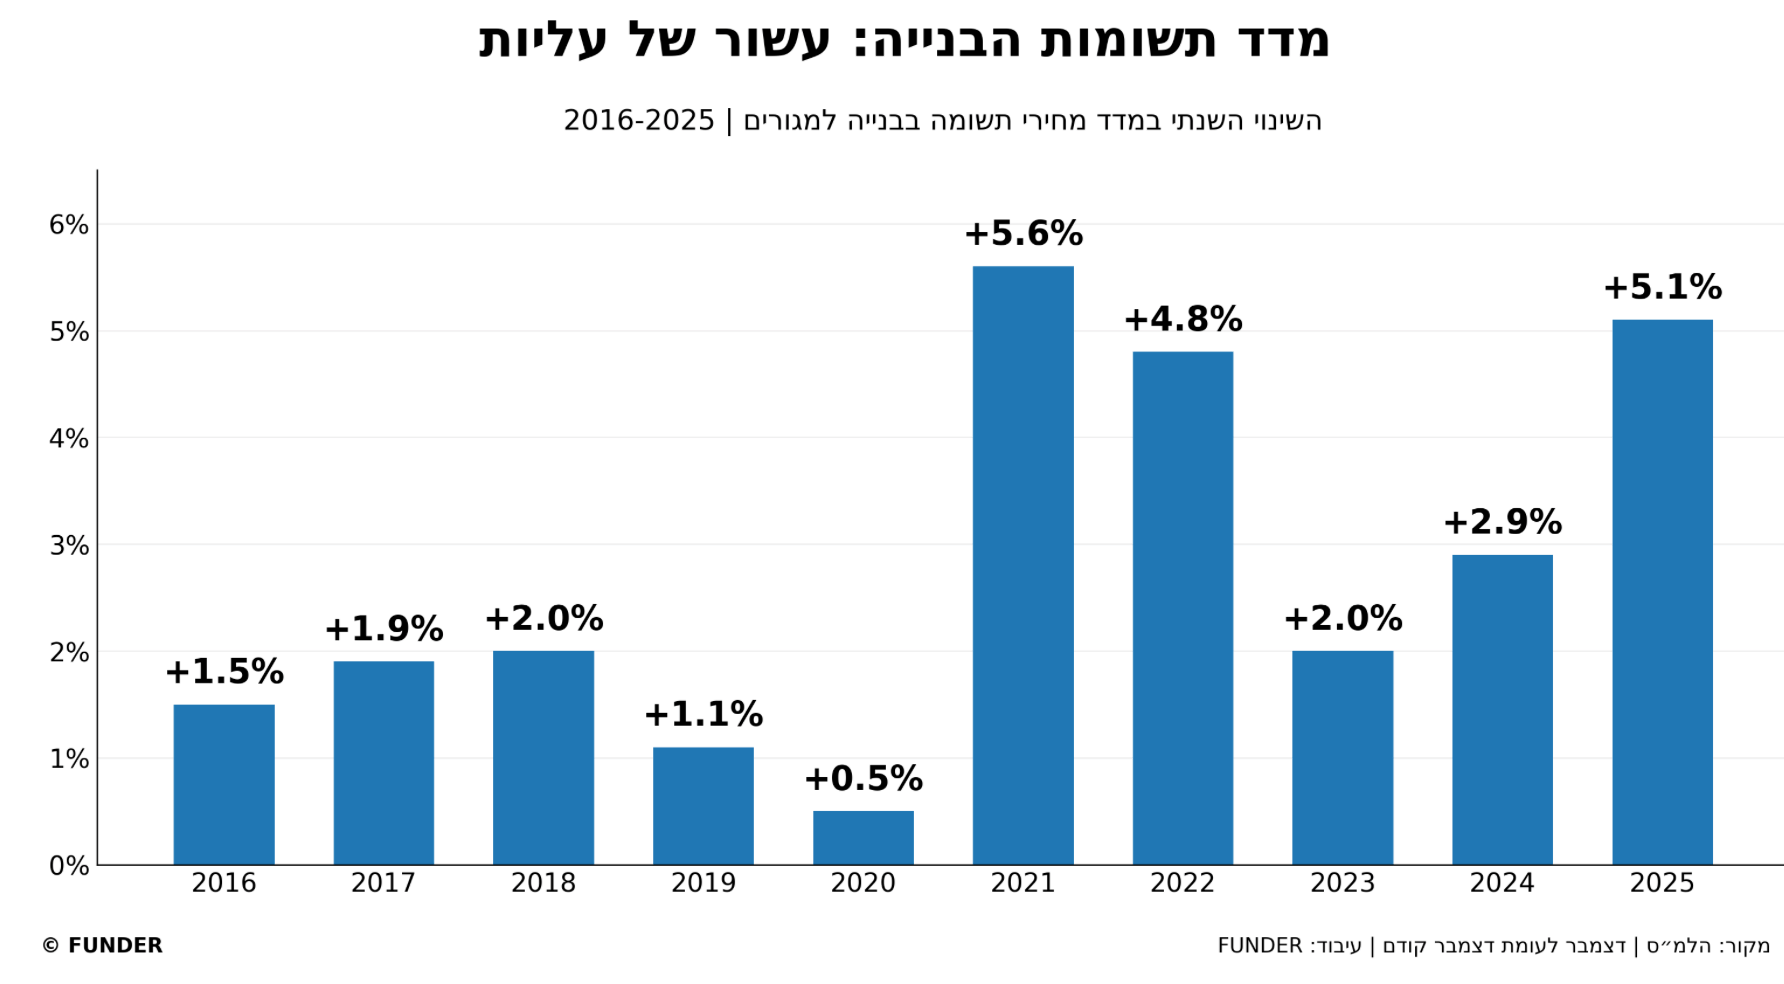
שנת 2021 הובילה את העשור עם עלייה של 5.6%, אחריה 2025 עם 5.1% ו-2022 עם 4.8%. בקצה השני ניצבה 2020 עם עלייה של 0.5% בלבד. בשנים 2016-2020 לא נרשמה עלייה שנתית גבוהה מ-2%.
שירשור שיעורי השינוי השנתיים המפורסמים מצביע על התייקרות מצטברת של כ-31% בעשור, השקולה לקצב גאומטרי ממוצע של כ-2.7% לשנה. זהו חישוב מקורב על בסיס שיעורים מעוגלים, ולא חישוב לפי רמות המדד. אלה תוצאות המדד ההיסטוריות, לא תשואות שהשיג הפיקדון החדש.
בעדכון שפרסם הבנק בספטמבר צוין כי מתחילת 2026 ועד יולי עלה המדד ב-2.3%. נתון זה אינו נכלל בהשוואת עשר השנים המלאות או בניתוח החודשים שלהלן.
רק אחד מכל עשרה חודשים הסתיים בירידה
מתוך 120 החודשים שנבדקו, ב-84 נרשמה עלייה, ב-24 לא חל שינוי וב-12 נרשמה ירידה. כלומר, 70% מהחודשים היו חיוביים, 20% ללא שינוי ו-10% שליליים, לפי שיעורי השינוי המעוגלים שפרסמה הלמ״ס.
העלייה החודשית הגדולה ביותר הייתה בינואר 2025: 2.6%. אחריה ינואר 2023, עם 1.2%, ומרץ ואפריל 2022, עם 1% בכל אחד מהם. מנגד, הירידה החדה ביותר במדגם הייתה 0.2%, והיא נרשמה בחמישה חודשים: פברואר 2016, נובמבר 2022, פברואר ויולי 2023 ופברואר 2024.
ינואר בלט, אבל הזינוק של 2025 אינו סיפור עונתי רגיל
ינואר היה החודש בעל העלייה הממוצעת הגבוהה ביותר: 0.71%. הוא גם הציג את התנודתיות הגבוהה ביותר, שנמדדה כסטיית התקן של עשר התצפיות לאותו חודש: כ-0.74 נקודת אחוז. אחריו בלטו בתנודתיות אפריל, כ-0.36 נקודת אחוז, ומרץ, כ-0.31.
אולם נתון ינואר 2025 כולל חריג מהותי. הלמ״ס הבהירה כי העלייה של 2.6% כללה גם השלמה של שינויי שכר העבודה בענף מאוקטובר 2023 ועד דצמבר 2024, לצד השינויים השוטפים בינואר. לכן, אין לפרש את כל הזינוק כהתייקרות שנוצרה בחודש אחד, ובוודאי לא כתופעה הצפויה לחזור בכל ינואר.
גם ללא ינואר 2025, הממוצע בתשעת חודשי ינואר הנותרים הוא 0.50%, ועדיין הגבוה בהשוואה לממוצעי יתר החודשים במדגם. זהו ממצא היסטורי תיאורי, לא בדיקה המוכיחה עונתיות מובהקת ולא תחזית.
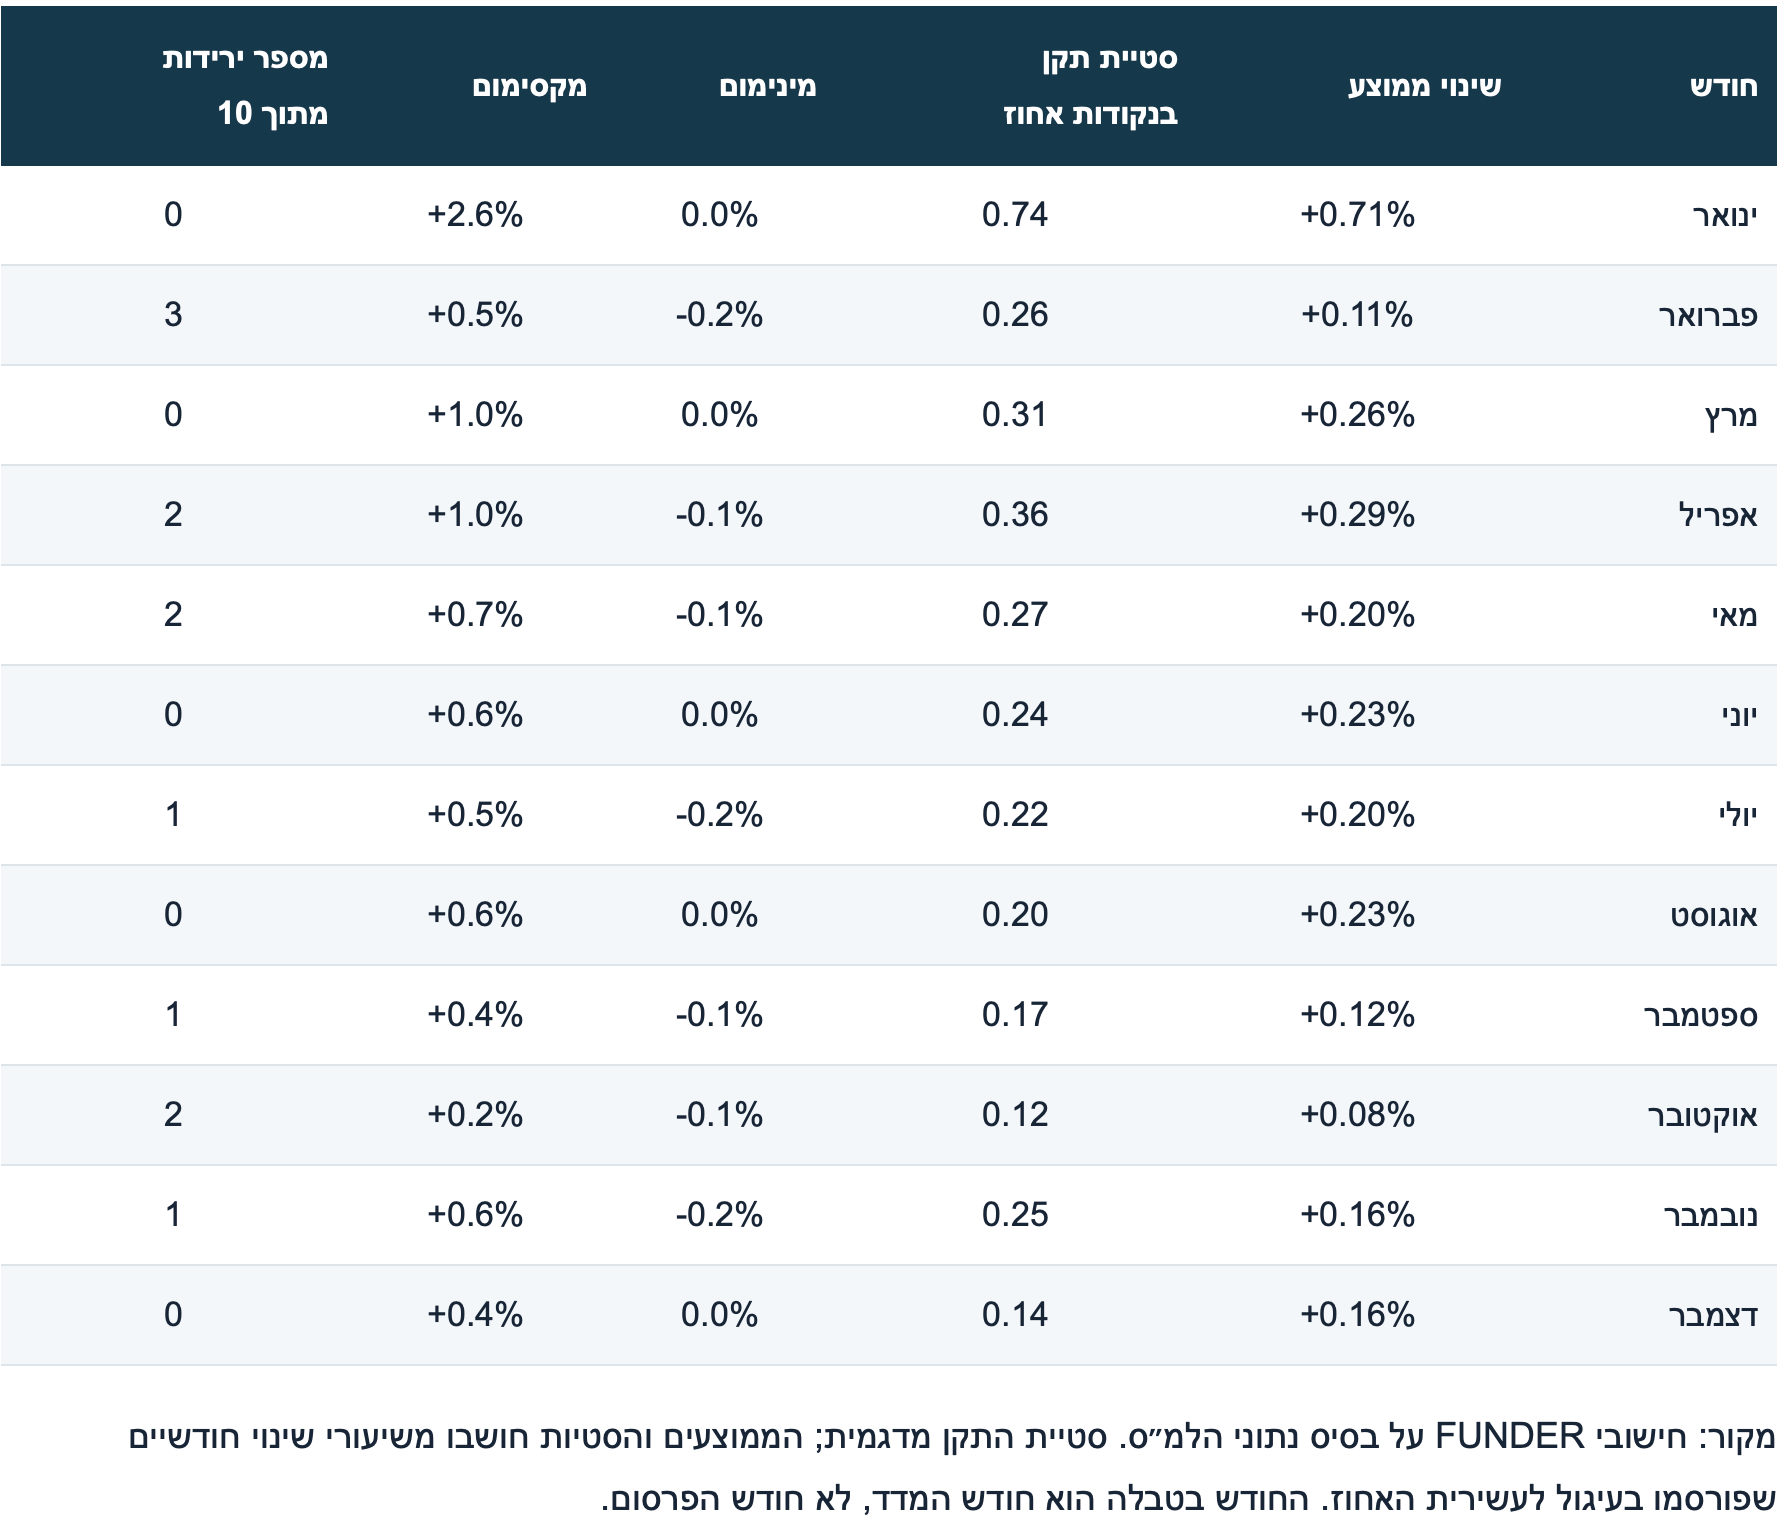
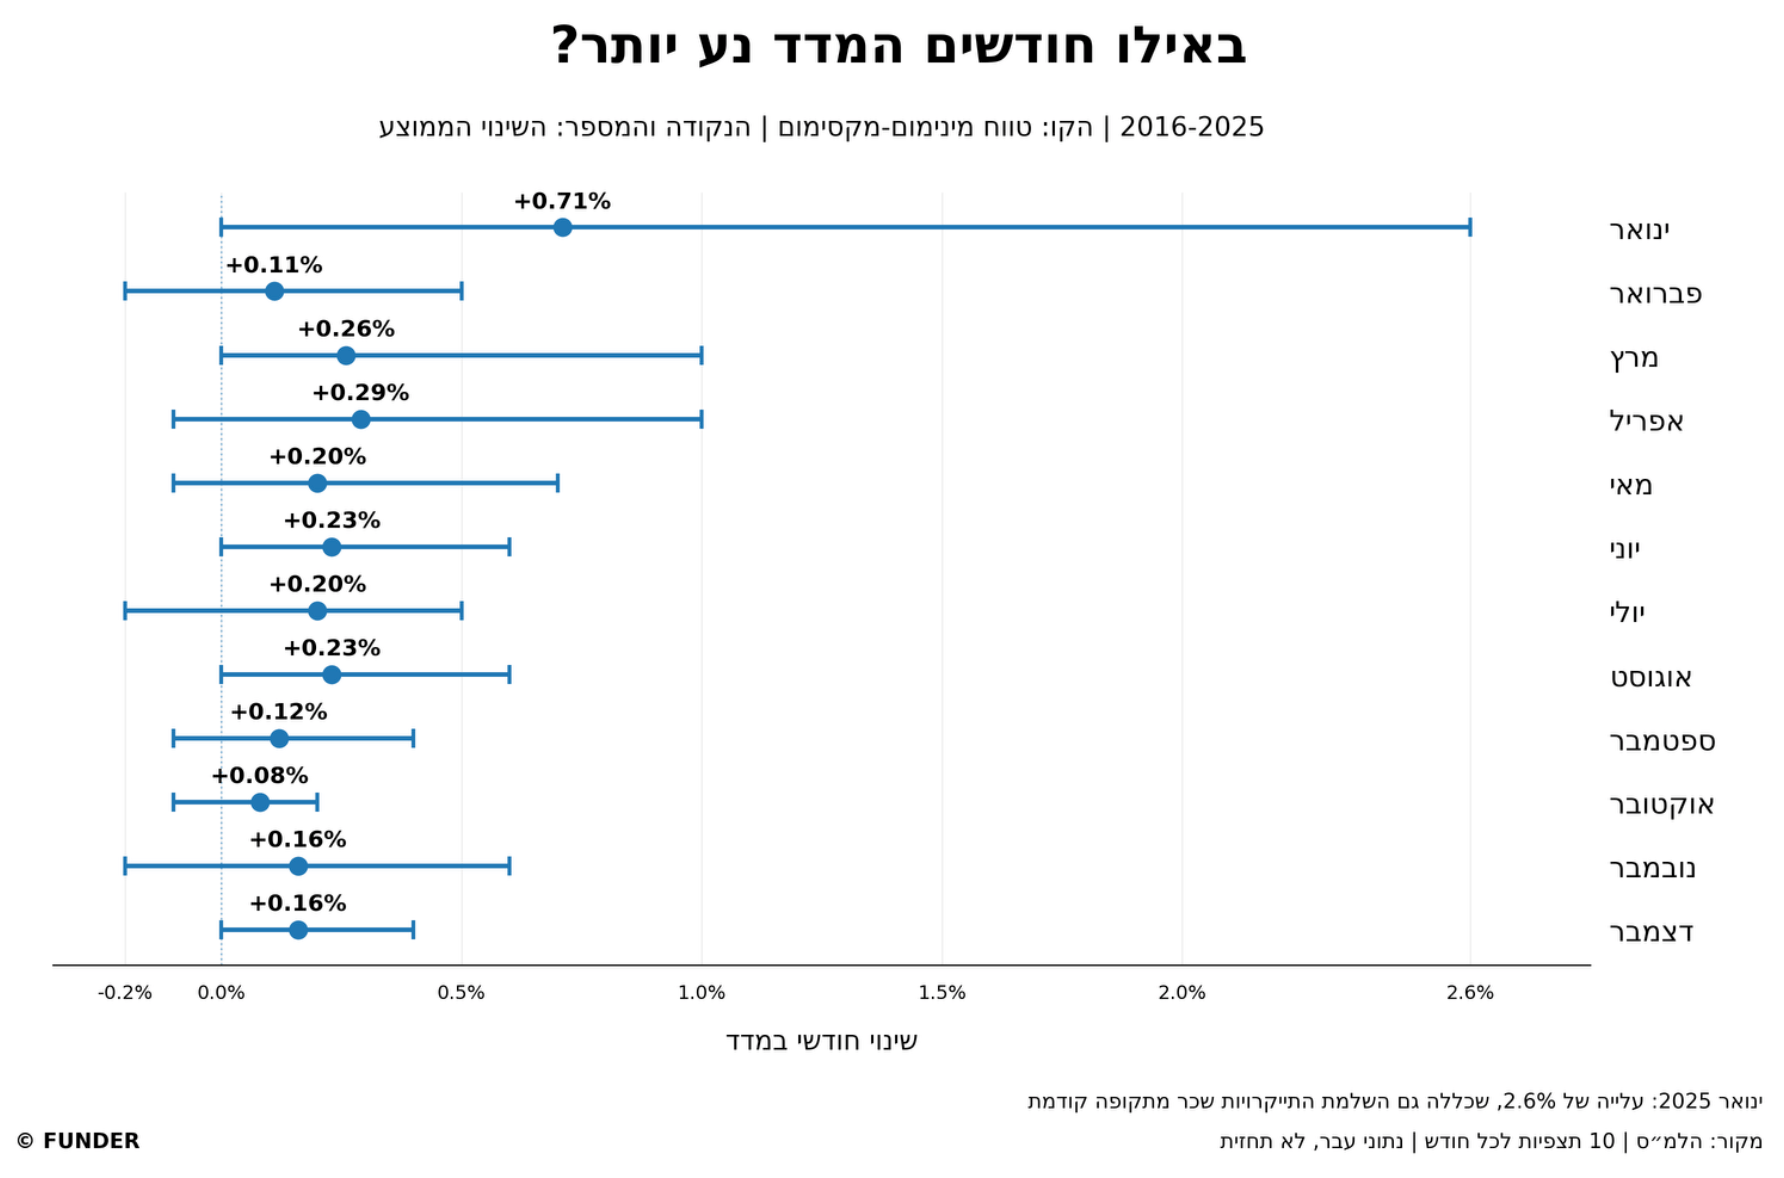
אוקטובר היה החודש המתון ביותר: עלייה ממוצעת של 0.08% וסטיית תקן של כ-0.12 נקודת אחוז. בפברואר נרשמו הכי הרבה ירידות, שלוש מתוך עשר תצפיות, אך גם בו הממוצע היה חיובי. למעשה, ממוצע השינוי היה חיובי בכל 12 חודשי השנה.
מה מציע הפיקדון של בנק ירושלים?
באתר הבנק מופיע המוצר בשם ״פיקדון ארץ צמוד למדד תשומות הבנייה״. הוא מיועד ללקוחות פרטיים. הבנק מציג אותו, למיטב ידיעתו, כפיקדון היחיד בישראל המאפשר הצמדה למדד זה.
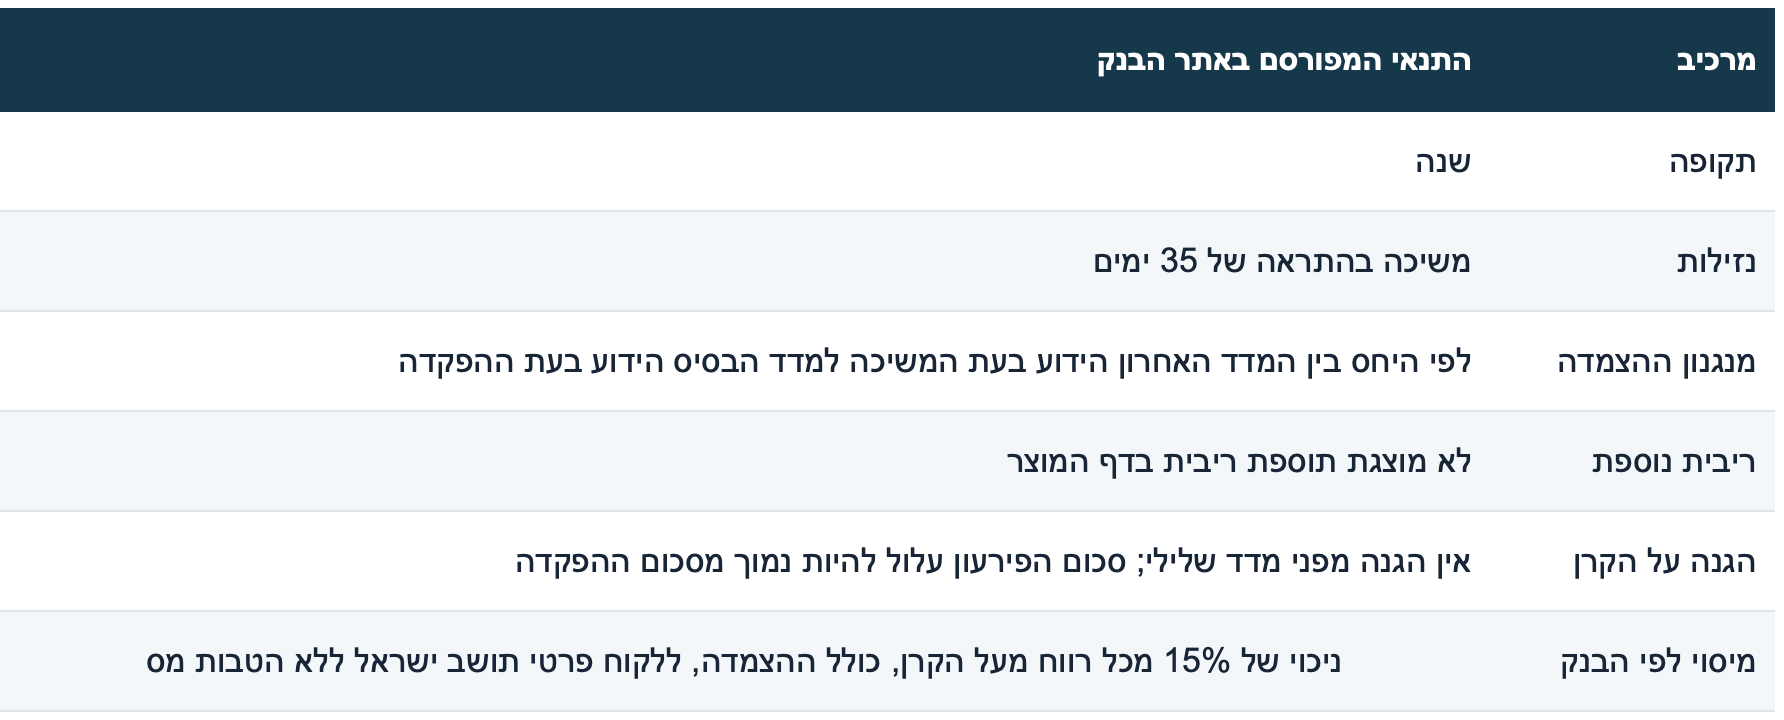
התנאים נבדקו ב-14 בספטמבר 2026. סכומי מינימום ומקסימום ואפשרות למשיכה חלקית אינם מפורטים בדף המוצר שנבדק; יש לקבלם, יחד עם מסמכי הפיקדון המלאים, מהבנק.
הצמדה מלאה לפני מס אינה כיסוי מלא אחרי מס
להמחשה בלבד: נניח שמיליון שקל בפיקדון ומיליון שקל של התחייבות לקבלן צמודים בדיוק לאותו שינוי במדד, והמדד עולה ב-5%. ההתחייבות תגדל ב-50 אלף שקל. גם רווח ההצמדה בפיקדון יהיה 50 אלף שקל לפני מס, אך בניכוי של 15% יישארו 42,500 שקל. נוצר פער של 7,500 שקל, למרות ההצמדה לאותו מדד.
הדוגמה מניחה בסיסי הצמדה זהים, ללא הטבות מס או עלויות נוספות. לצורך התאמה להתחייבות יש לבדוק גם איזה חלק מהתשלום צמוד בפועל, מהו מדד הבסיס בחוזה, ומתי נדרש הכסף. התחייבות ליותר משנה מחייבת התייחסות לכך שהפיקדון המפורסם הוא לשנה בלבד.
גם שם החודש עלול להטעות: ממוצע ינואר אינו תשואה שמקבלים בהכרח על החזקה בפיקדון במהלך ינואר. החישוב הבנקאי מתבסס על המדדים הידועים במועדי ההפקדה והמשיכה, ולא על שמות החודשים בטבלה. כך, מדד ינואר 2025 פורסם ב-14 בפברואר 2025.
השורה התחתונה: התאמת חיסכון להתחייבות, לא הבטחת תשואה
למי שמחזיק כסף המיועד לתשלום צמוד לקבלן, פיקדון הצמוד לאותו מדד יכול לצמצם את הפער בין החיסכון להתחייבות. עם זאת, המס, מועדי ההצמדה ותקופת ההפקדה עשויים למנוע התאמה מלאה.
לחוסך ללא התחייבות צמודה, זו כבר בחירה בחשיפה למדד מסוים. עשר שנים של עליות שנתיות אינן מבטיחות שנה חיובית נוספת, ואינן מבטיחות שההצמדה תהיה עדיפה על ריבית קבועה. יש לבחון את החלופות על בסיס אותה תקופה, נזילות ותשואה נטו, ולא להסתפק בממוצע היסטורי.
מתודולוגיה
הבדיקה כוללת 120 שינויים חודשיים מינואר 2016 עד דצמבר 2025, עשר תצפיות לכל חודש קלנדרי. הנתונים השנתיים והחודשיים נלקחו מלוח 3.1 של הלמ״ס, מהדורת דצמבר 2025. התנודתיות מוגדרת כסטיית תקן מדגמית של השינוי החודשי; הקווים בגרף החודשים מציגים טווח מינימום-מקסימום, לא רווח סמך. החישובים מבוססים על שיעורי השינוי הרשמיים, ולא על חיבור רמות מדד מבסיסים שונים. באוגוסט 2025 עבר המדד לבסיס יולי 2025=100. הצטברות העשור חושבה בקירוב משירשור השיעורים השנתיים המעוגלים.
מקורות: הלמ״ס - לוח 3.1, הודעת מדדי התשומות לינואר 2025 ומסמך עדכון בסיס המדד; בנק ירושלים - דף המוצר והודעת ההשקה מ-8 בספטמבר 2026. אין באמור המלצה להשקעה או ייעוץ מס, ואין בנתוני העבר הבטחה לתוצאות עתידיות.