 הרשות אוסרת על הנחות זמניות בביטוחי חיים / קרדיט: אילוסטרציה – AI
רונית מורגנשטרן, עורכת ביטוח ובנקים FUNDER 25/10/2026
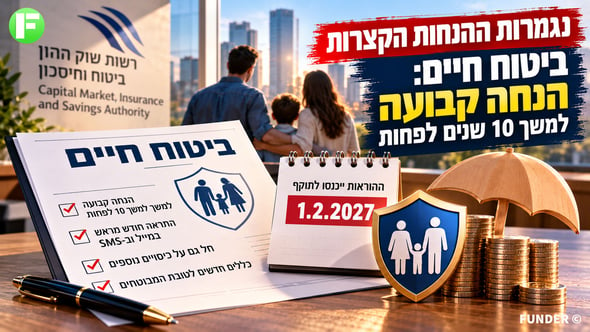
רשות שוק ההון מפרסמת היום (א') הוראות האוסרות על הנחות קצרות טווח בפוליסות ביטוח חיים. ההוראות החדשות מקבעות שיעור הנחה קבוע למשך מינימום של עשר שנים, ייכנסו לתוקף ב-1 בפברואר 2027. בטיוטת החוזר שפורסמה לפני כמה חודשים, קבעה הרשות את ה-1 בדצמבר 2026 לכניסת החוזר לתוקף, ואף המליצה כי האיסור יהיה לאורך כל חיי הפוליסה.
כפי שפורסם לראשונה ב-Funder בשבוע שעבר, לאור החשש שהאיסור ייכנס לתוקף כבר בתחילת החודש הבא, הודיעו מספר חברות גדולות על לסוכניהן על מבצע של הנחות ענק של עד 85% בשנה הראשונה לפוליסת ריסק ביטוח חיים, ולאחר מכן ירידה משמעותית בהנחות בשנים הבאות, וזאת החל מה-1 באוקטובר ועד ה-1 בדצמבר. https://www.funder.co.il/article/212344
מהרשות נמסר היום, כי ההוראות החדשות לעניין הנחות בביטוח חיים למקרה פטירה (ריסק), "מחייבות את חברת הביטוח אשר הציעה הנחה לשמור עליה כך ששיעורה לא יקטן למשך עשור לפחות. באופן זה, יוכלו המבוטחים להשוות בין הצעות שונות ביתר קלות, ולבחור בהצעה התחרותית יותר, תוך שהם נהנים מוודאות כי המחיר התחרותי שהשיגו יישמר לפרקי זמן ארוכים יותר. בנוסף, חברות הביטוח יחויבו לעדכן את המבוטח במייל וב-SMS חודש לפני שההנחה מסתיימת או קטנה, ולפרט בכמה בדיוק יעלה התשלום".
עיקרי השינוי עבור המבוטחים:
הנחה שלא נעלמת אחרי שנים ספורות– שיעור ההנחה שנקבע בפוליסה לא יקטן במשך עשר שנים לפחות. חברת הביטוח תהיה רשאית להציע הנחה לתקופה ארוכה יותר, או הנחה בשיעור ההולך וגדל עם הזמן.
הכללים יחולו גם על הכיסויים הנוספים – ההוראה חלה גם על נספחים לפוליסה, כמו למשל כיסוי לנכות מתאונה. ההוראות החדשות מאפשרות לתת לכל כיסוי הנחה בשיעור אחר, אבל בכל מקרה ההנחה המוצעת לא תקטן בטרם חלפו עשר שנים.
בלי לשלם פעמיים במעבר בין פוליסות – מבוטח שיחליף פוליסת ביטוח חיים קיימת בפוליסה חדשה (למשל אגב משכנתא), יוכל לקבל הנחה מיוחדת בחודש הראשון בלבד, עד כדי פטור מלא מתשלום, וזאת כדי למנוע תשלום על שתי פוליסות באותו חודש.
התראה חודש מראש – חברת הביטוח תחויב להודיע למבוטח מבעוד מועד על הנחה העומדת להסתיים או לקטון, באמצעות המייל וב-SMS. ההודעה תכלול את תאריך הסיום, שיעורי ההנחה לפני ואחרי, וכן סכום התשלום החודשי הישן והחדש בשקלים. ההתראה תינתן באופן ברור ובמועד שיאפשר לצרכן לבחון חלופות.
הרקע למהלך:
מרשות שוק ההון נמסר עוד , כי ביטוח חיים הוא מוצר ארוך טווח, אשר נועד לתת מענה לפגיעה כלכלית במקרה מות המבוטח ועל כן נרכש לרוב לשנים רבות קדימה. מנתוני הרשות עולה כי ביטוחי חיים משווקים פעמים רבות לצד הנחה נדיבה אולם זו לרוב תקפה לפרק זמן קצר, כשלאחריו ההנחה פוחתת והמחיר למבוטח עולה. "הנחה כזו מייצרת אצל המבוטחים תחושה של אטרקטיביות בעת ההצטרפות אולם בשל כך שאינה מתמשכת, המבוטח נדרש לעירנות ולקיום משא ומתן מחודש על המחיר. בעיה זו הופכת חריפה עוד יותר עבור מי שמצבו הבריאותי השתנה באופן המקשה על מעבר בין חברות ביטוח תוך שימור תנאים. במצב זה, עם סיום ההנחה הראשונית, המבוטח עשוי להישאר עם ביטוח במחיר גבוה ולא תחרותי," מדגישה הרשות.
עמית גל, הממונה על שוק ההון: "ההוראות החדשות משקפות את מדיניות הרשות לעיצוב רגולציה המושתתת על ראייה ציבורית, ששמה את הצרכן במרכז ומעבירה את הכוח לידיו. אנו רואים חשיבות רבה בשמירה על שוק תחרותי, אולם עלינו לוודא כי התחרות נשארת הוגנת ושקופה ומשרתת בראש ובראשונה את המבוטחים, ומעניקה להם ודאות וביטחון לאורך זמן".